Au Qatar, l’assurance maladie est obligatoire pour les expatriés et les visiteurs lors de la délivrance et du renouvellement des visas. Pour les employeurs, l’assurance santé entreprise au Qatar permet d’organiser la couverture des salariés au moyen d’une police de groupe, les garanties et l’accès aux soins dépendant du plan retenu. Selon les conditions de souscription de type moratoire ou CPME/CTT, les demandes de remboursement liées à des affections préexistantes peuvent devenir éligibles après un délai de carence continu de 24 mois, sous réserve des conditions prévues.
Checklist gratuite 2026 : créer une société et s’installer au Qatar, six phases sur six pages.
La valeur d’une police se mesure au moment où les salariés ont besoin de soins, et pas seulement à l’adhésion. L’accès aux hôpitaux et aux cliniques, le remboursement des soins hors réseau et des garanties telles que la maternité ou les soins ambulatoires de jour déterminent l’utilité réelle de la couverture pour votre équipe.
Ce guide explique le fonctionnement de l’assurance de groupe pour les salariés au Qatar, la portée des délais de carence applicables aux affections préexistantes et l’incidence des réseaux de prestataires et du tiers payant sur l’accès aux soins. Il précise également le lien entre les règles d’assurance obligatoire et les choix concrets des employeurs dans l’organisation des avantages sociaux, afin de vous aider à comparer les couvertures en toute clarté.
Vous préparez votre installation ? Lisez notre guide vivre au Qatar en tant qu’entrepreneur.
Points clés
- Comparez les conditions relatives aux affections préexistantes et les règles de délai de carence, afin que les salariés sachent à partir de quand les demandes éligibles peuvent être prises en charge.
- Adaptez les garanties aux besoins de votre équipe, notamment l’hospitalisation, l’ambulance, les soins de jour et la maternité.
- Évaluez l’étendue du réseau et les accords de tiers payant en parallèle de l’étendue des garanties, car les soins hors réseau peuvent nécessiter une demande de remboursement.
- Identifiez comment les exigences d’assurance du Qatar s’appliquent à vos salariés, puis alignez la couverture sur la structure de votre entreprise.
Couverture des affections préexistantes et délais de carence
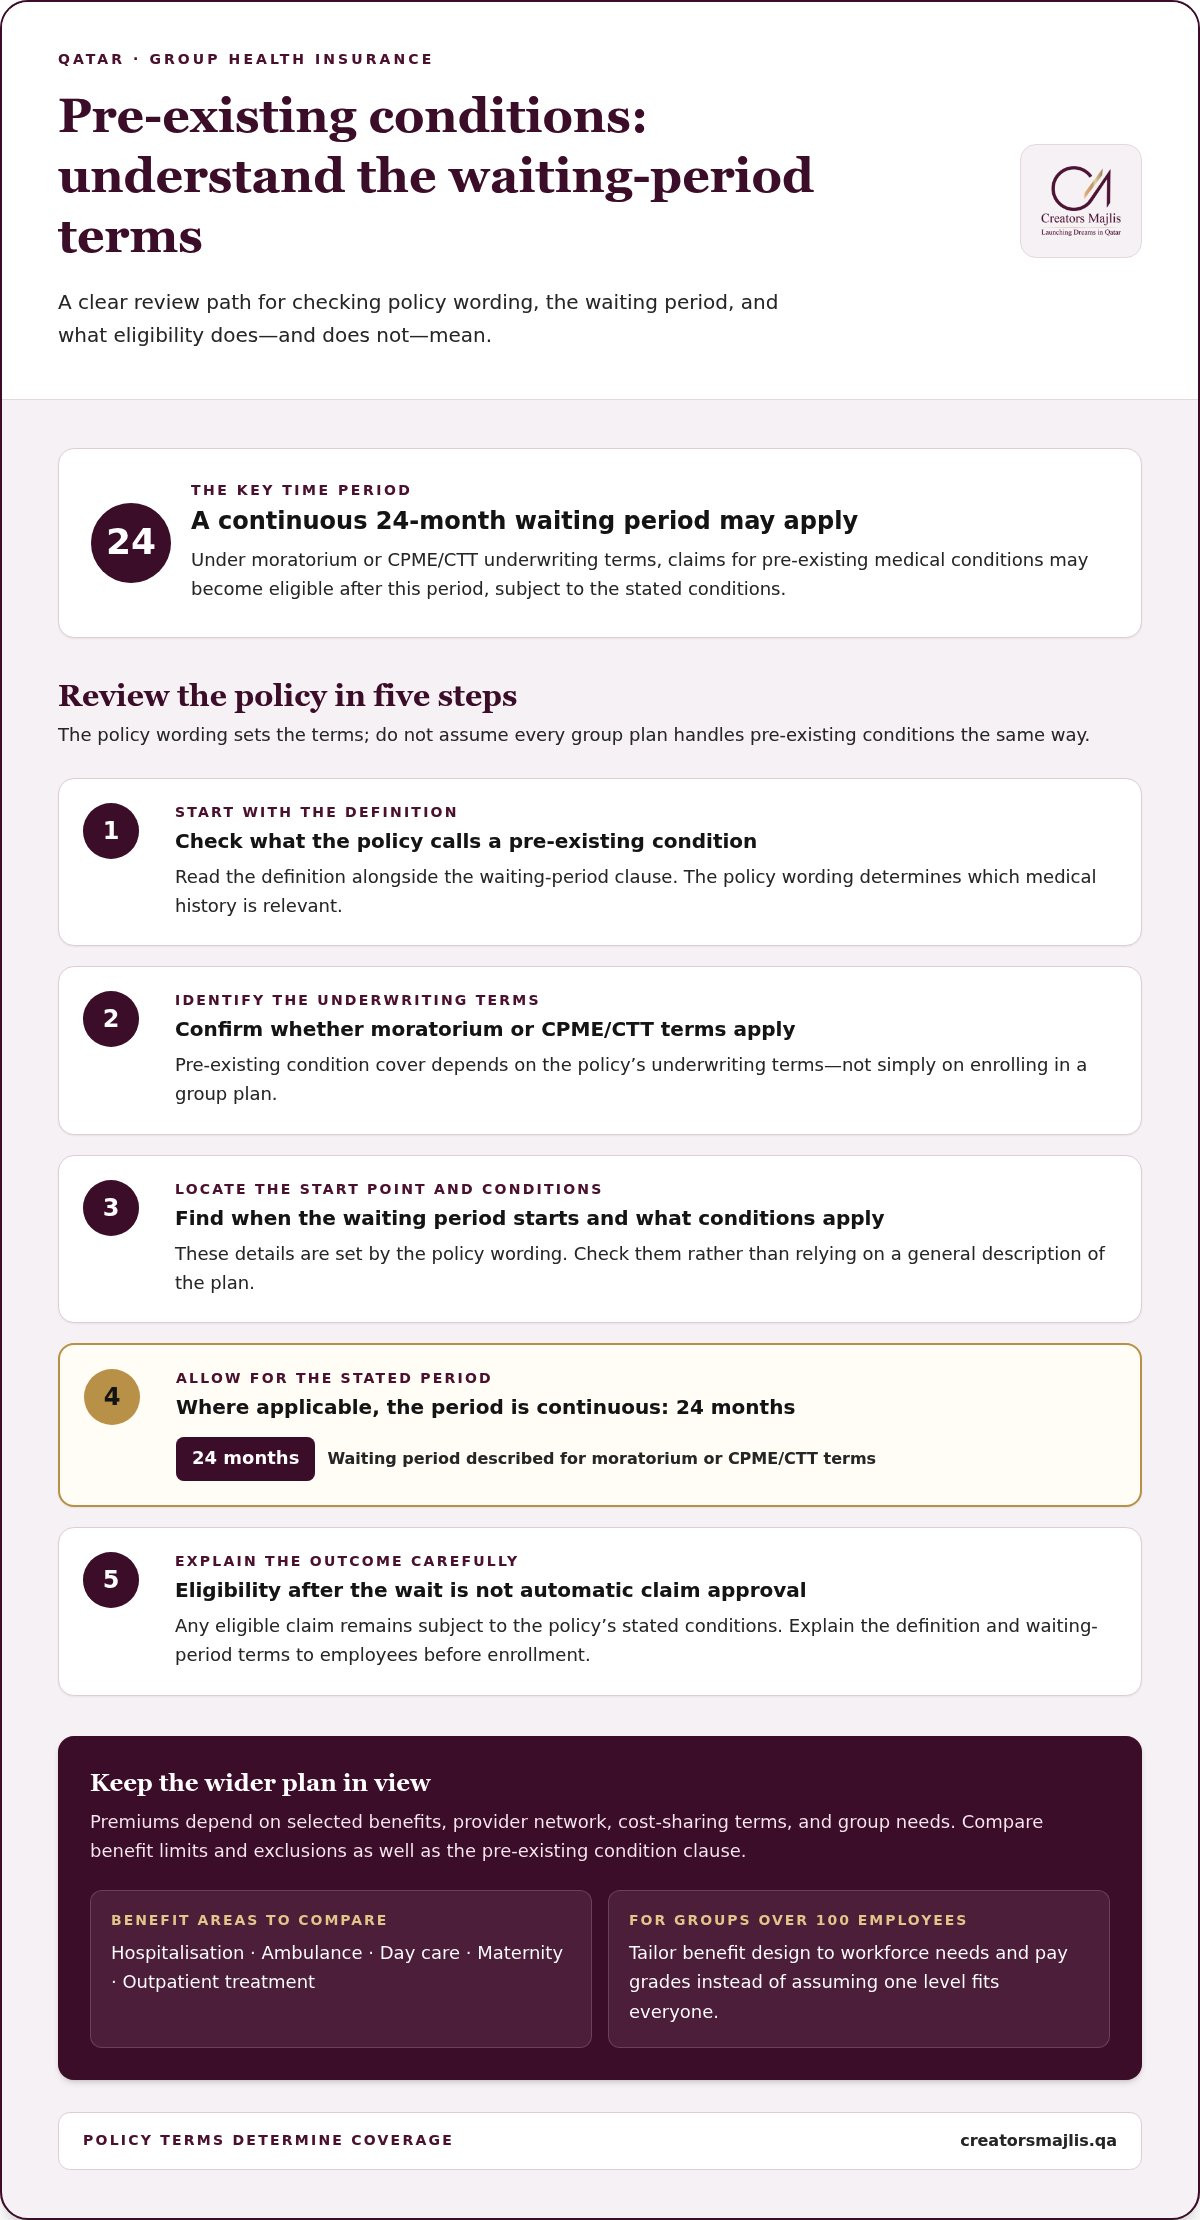
La prise en charge des affections préexistantes dépend des conditions de souscription de la police, et non de la simple adhésion à un plan de groupe. Selon les conditions de type moratoire ou CPME/CTT, les demandes liées à des affections préexistantes peuvent devenir éligibles après un délai de carence continu de 24 mois, sous réserve des conditions prévues. Il s’agit d’un délai de carence, et non d’une acceptation automatique de toute demande.
Lisez la définition d’une affection préexistante en parallèle de la clause relative au délai de carence. Le libellé de la police détermine quels antécédents médicaux sont pertinents, à quel moment le délai de carence commence à courir et quelles conditions s’appliquent. Expliquez ces conditions avant l’adhésion, afin que les salariés comprennent l’incidence possible d’un diagnostic antérieur sur une demande de remboursement.
Au Qatar, les primes d’assurance santé collective dépendent des garanties retenues, du réseau de prestataires, des modalités de participation aux frais et des besoins du groupe. Comparez ces éléments aux besoins probables de vos effectifs plutôt que de payer des garanties qui ne conviendraient pas à vos salariés.
Les garanties et les exclusions varient selon les plans. Comparez l’hospitalisation, l’ambulance, les soins de jour, la maternité et les soins ambulatoires, puis examinez les exclusions et les plafonds de chaque garantie. Les garanties dentaires et optiques peuvent constituer des options ; vérifiez le libellé de la police pour le détail de toute garantie de rapatriement.
Pour un groupe de plus de 100 salariés, adaptez la conception des garanties aux besoins des effectifs et aux niveaux de rémunération, plutôt que de supposer qu’un niveau unique convient à tous. Les employeurs établis au Qatar peuvent organiser la couverture auprès d’un seul assureur, et la couverture des salariés peut dépendre de leur niveau de rémunération. Des niveaux de garanties clairement définis aident le personnel à comprendre ses droits individuels.
Le traitement du COVID-19 et la quarantaine ne sont pas des garanties interchangeables. La police visiteurs du Qatar ne comporte aucun délai de carence et inclut la couverture du COVID-19 ; les frais de quarantaine dépendent du libellé de la police. Les polices visiteurs fixent également des plafonds pour l’assistance médicale d’urgence et les soins consécutifs à un accident. Ces conditions applicables aux visiteurs ne doivent pas être présumées s’appliquer à une police de groupe des salariés, dont le tableau des garanties fixe les prestations couvertes et les plafonds.
Assurance santé entreprise au Qatar : couverture de groupe des salariés
La couverture de groupe place les salariés sous une police souscrite par l’entreprise, dont les garanties sont définies en fonction des besoins des effectifs et des conditions du plan. Au Qatar, comparez la portée concrète de la couverture, et pas seulement la prime affichée.
Choix des assureurs et comparaison des plans
Les assureurs présents au Qatar proposent des plans pour entreprises, mais une comparaison utile porte sur les garanties, les réseaux de prestataires, l’étendue de la couverture et les évaluations de qualité. Le nom d’un assureur ne suffit pas à indiquer si un plan convient à vos salariés. Examinez ensemble l’hospitalisation, l’ambulance, les soins de jour, la maternité, les exclusions et la participation aux frais.
Comparez ces garanties aux besoins des salariés, puis évaluez l’accès aux hôpitaux et aux cliniques. Les visiteurs sont soumis à des exigences d’assurance distinctes ; la couverture visiteurs ne doit donc pas être considérée comme un substitut à l’assurance de groupe des salariés.
Obligations de l’employeur et exigences de couverture
La loi n° 22 de 2021 rend l’assurance maladie obligatoire pour les expatriés et les visiteurs au Qatar ; elle est introduite par étapes, en commençant par les visiteurs, et devient une condition de délivrance et de renouvellement des visas et titres de séjour. La couverture fournie par l’employeur peut dépendre du niveau de rémunération du salarié et peut être souscrite auprès d’un seul assureur.
Ces règles établissent l’obligation et imposent au minimum le panier de soins de santé essentiels défini par le ministère de la Santé publique (MOPH) ; au-delà, les garanties varient selon la police. Comparez les prestations et les plafonds couverts par chaque police, puis alignez l’adhésion des salariés sur les dispositions applicables en matière de visa et d’emploi.
Coûts et risques en cas de non-conformité
Les primes par salarié dépendent des garanties retenues, du réseau, des modalités de participation aux frais et des besoins du groupe. Le prix est déterminé au cas par cas et communiqué après une demande de devis. Des garanties plus larges ou un reste à charge plus faible peuvent influer sur la prime.
Ne pas souscrire l’assurance requise peut entraîner des difficultés de délivrance ou de renouvellement de visa pour les salariés expatriés. Le cadre de l’assurance maladie obligatoire au Qatar est établi par la loi n° 22 de 2021 régissant les services de santé dans le pays.
Couverture des ayants droit et du personnel de maison
La couverture des ayants droit et du personnel de maison dépend des personnes inscrites et des garanties prévues au tableau de la police. Conservez leurs informations séparément des dossiers des salariés, indiquez leur lien avec le salarié et confirmez la catégorie de couverture applicable lors de l’adhésion.
L’adhésion implique généralement de transmettre à l’assureur les informations sur les salariés et leurs ayants droit nécessaires à l’identification des assurés et à la gestion de la couverture. Mettez en place une procédure claire de déclaration des ajouts ou modifications, afin que les membres du foyer ne soient pas confondus avec les garanties réservées aux salariés. Pour coordonner l’assurance dans le cadre plus large de votre implantation au Qatar, échangez avec nous sur les besoins de votre projet d’implantation.
Réseau de prestataires et tiers payant
Un réseau de prestataires désigne l’ensemble des hôpitaux, cliniques et professionnels de santé rattachés à un plan d’assurance. Le tiers payant permet à un salarié de recevoir des soins éligibles dans un établissement partenaire sans avancer la totalité des frais. L’assureur règle directement les frais éligibles au prestataire, tandis que la police détermine l’éventuelle participation du salarié. En matière d’assurance santé entreprise au Qatar, bien comprendre ce mécanisme aide les salariés à savoir à quoi s’attendre lorsqu’ils se font soigner.
L’étendue du réseau compte sur l’ensemble du territoire. Une clinique proche du lieu de travail peut être pratique en semaine, tandis qu’un hôpital plus proche du domicile peut mieux répondre aux besoins de la famille. Comparez les établissements, les prestations couvertes et les évaluations de qualité en parallèle de la prime. Une prime plus basse peut s’avérer moins intéressante si le réseau ne correspond pas aux lieux de vie ou aux besoins de soins des salariés.
Pour bénéficier du tiers payant, le salarié présente généralement ses informations d’assurance dans un établissement du réseau. Le prestataire vérifie l’éligibilité et facture à l’assureur les soins éligibles. Le salarié peut néanmoins devoir s’acquitter d’une franchise ou d’un ticket modérateur si le plan en prévoit. Par exemple, une consultation couverte peut être facturée directement, l’assuré réglant à la clinique la part prévue.
Les soins hors réseau peuvent suivre une procédure différente. Selon la police, les salariés peuvent devoir régler d’abord le prestataire puis déposer ensuite une demande de remboursement. Les soins à l’étranger peuvent également donner lieu à un remboursement plutôt qu’à un règlement direct. Les salariés doivent conserver les factures, les comptes rendus médicaux et les justificatifs de paiement à l’appui de leur demande. Ces éléments sont déterminants lors de la comparaison des offres d’assurance santé entreprise au Qatar.
Procédez à une comparaison concrète avant de choisir un réseau :
- Faites correspondre les hôpitaux et cliniques aux lieux de vie et de travail des salariés.
- Vérifiez si les prestations courantes, telles que les consultations et l’hospitalisation, sont couvertes.
- Comparez l’accès au tiers payant avec les règles de remboursement des soins hors réseau ou à l’étranger.
- Lisez les modalités de participation aux frais afin que les salariés connaissent les montants pouvant leur être demandés lors des soins.
Un guide du réseau concis peut aider les salariés à trouver les établissements partenaires et à comprendre la procédure applicable aux soins hors réseau.
L’assurance santé fournie par l’employeur est-elle obligatoire au Qatar ?
Oui, l’assurance maladie privée est obligatoire pour les expatriés au Qatar : la loi n° 22 de 2021 impose à l’employeur d’assurer ses salariés non qataris auprès d’un assureur enregistré auprès du MOPH, et le titre de séjour est subordonné à une preuve de couverture. Cette obligation est mise en place par étapes, en commençant par les visiteurs. Le système de santé obligatoire du Qatar a été institué par la loi n° 22 de 2021 régissant les services de santé dans le pays.
Cette obligation ne signifie pas que chaque salarié bénéficie du même plan souscrit par l’employeur. La couverture fournie par l’employeur peut varier selon le niveau de rémunération et peut être souscrite auprès d’un seul assureur. Par exemple, des salariés de niveaux différents peuvent bénéficier de garanties différentes au sein d’une même entreprise.
Cette distinction est importante pour gérer les attentes de vos effectifs. L’assurance privée est obligatoire pour les expatriés, tandis que les Qataris et les expatriés sans assurance privée sont couverts par les organismes de santé publique. Identifiez les salariés disposant d’une couverture privée et comprenez comment ce dispositif s’articule avec leurs exigences de visa.
Pour un examen concret, associez chaque catégorie de salariés à son dispositif d’assurance. Consignez pour chaque salarié son niveau de rémunération, son statut d’expatrié ou non et la couverture applicable. Comparez ensuite les garanties et plafonds du plan aux besoins des salariés, notamment l’hospitalisation, l’ambulance, les soins de jour et la maternité. Ces catégories déterminent les soins auxquels les salariés ont accès au titre de leur police.
Les visiteurs sont soumis à une exigence distincte : l’assurance s’applique à la délivrance et au renouvellement des visas, avec une exemption pour les visiteurs éligibles au visa à l’arrivée pendant leurs 30 premiers jours suivant l’entrée. Cette règle applicable aux visiteurs ne doit pas être confondue avec la police de groupe d’un salarié. Tenez les dispositifs visiteurs à l’écart des dossiers d’adhésion du personnel.
Pour les entreprises qui préparent leurs activités au Qatar, articulez le dispositif d’assurance avec la structure des effectifs et des visas. Un examen clair permet d’identifier les salariés qui ont besoin d’une couverture privée et l’incidence des niveaux de rémunération sur l’adhésion. Échangez avec nous sur votre implantation au Qatar pendant que vous planifiez ces exigences.
Les employeurs qui choisissent une couverture devraient évaluer les besoins de santé des salariés et retenir une couverture adaptée, plutôt que de payer pour une couverture qui dépasse ces besoins. Par ailleurs, la prime de l’assurance maladie obligatoire pour les visiteurs au Qatar est modeste et fixée par les autorités ; vérifiez la prime et le plafond de couverture en vigueur avant le voyage.
Creators Majlis : création d’entreprise
Creators Majlis accompagne les fondateurs dans la création d’entreprise et l’implantation au Qatar. Une fois que vous avez cerné l’incidence des exigences d’assurance des salariés sur vos plans de recrutement, reliez la structure de votre entreprise aux étapes concrètes de lancement de vos activités.
L’accompagnement de Creators Majlis en création d’entreprise et en services PRO peut faire avancer votre implantation et gérer les formalités administratives associées. Ce soutien est utile lorsque vous préparez un lancement, entrez sur le marché qatari ou alignez la structure de votre société sur vos projets de recrutement. Une base solide aide à organiser les décisions qui suivent, notamment la place des avantages sociaux dans vos activités.
Pour être conseillé sur l’implantation de votre entreprise au Qatar, contactez Creators Majlis.
Poser des bases solides pour votre équipe
Les avantages sociaux sont plus efficaces lorsqu’ils s’inscrivent dans un plan global de construction et d’exploitation de votre entreprise. À mesure que vos effectifs évoluent, réexaminez la cohérence entre votre stratégie RH, vos processus administratifs et la structure de votre entreprise. Cette anticipation vous aide à prendre des décisions réfléchies en matière d’assurance santé entreprise au Qatar et à maintenir les besoins des salariés en phase avec la prochaine étape de votre société.
Creators Majlis accompagne les entreprises en matière de création d’entreprise, de services PRO et d’implantation au Qatar. Si vous préparez un lancement ou l’organisation de vos activités, examinez comment ces exigences concrètes s’intègrent dans vos projets plus larges. Une coordination claire vous permet d’avancer avec davantage de concentration.
Contactez Creators Majlis pour échanger sur vos projets au Qatar et franchissez l’étape suivante en toute confiance.
Assurance santé internationale ou plan local au Qatar : que choisir en tant qu’expatrié ?
Au Qatar, l’assurance maladie conditionne la délivrance et le renouvellement du titre de séjour. La vraie question est donc le type de police : un plan local, conçu pour l’obligation et les soins sur place, ou une assurance santé internationale (assurance expatriation), conçue pour vous suivre au-delà du Qatar.
| Critère | Plan local | Assurance internationale |
|---|---|---|
| Zone de couverture | Qatar, parfois le Golfe | Monde entier, avec ou sans les États-Unis |
| Conformité visa | Conçu pour le panier de soins du MOPH | À faire confirmer par l’assureur |
| Soins dans le pays d’origine | Limités ou exclus | Généralement inclus |
| Évacuation et rapatriement | Rares ou plafonnés | Garantie centrale |
| Départ du Qatar | Fin de la couverture | Souvent maintenue |
Beaucoup d’expatriés combinent les deux : la police de groupe de l’employeur répond à l’obligation locale, une police internationale individuelle couvre l’étranger et le rapatriement.
Ce qu’il faut vérifier avant de souscrire
- Acceptation pour le visa : assureur enregistré ou reconnu auprès du MOPH, confirmé par écrit.
- Réseau à Doha : cliniques et hôpitaux proches de votre domicile, avec tiers payant.
- Évacuation et rapatriement : conditions de déclenchement et plafonds.
- Délais de carence : maternité, affections préexistantes, dentaire.
- Renouvellement : garanti à vie ou non, limite d’âge éventuelle.
La prime dépend surtout de l’âge, de la zone, de la franchise et des antécédents : comparez des devis à garanties équivalentes. Notre service assurance santé au Qatar compare les offres pour vous, votre famille ou vos équipes.
Assurance santé des expatriés au Qatar : salariés, familles et retraités
Salarié expatrié
L’employeur assure ses salariés non qataris. Un plan de groupe peut toutefois respecter le minimum légal sans couvrir les soins hors du Qatar, la maternité ou le rapatriement : une police internationale sert alors de complément, pas de remplacement.
Famille
Conjoint et enfants doivent aussi être assurés pour leur titre de séjour. Selon le contrat de travail, l’employeur les inclut ou non dans la police de groupe ; à défaut, la couverture relève généralement du résident qui les parraine. Réglez ce point avant le regroupement familial au Qatar.
Retraité
Sans employeur, le retraité souscrit seul. De nombreux assureurs internationaux fixent un âge maximal de première souscription et durcissent les conditions sur les affections préexistantes : souscrivez tôt et privilégiez un renouvellement garanti. Le droit de séjour dépend par ailleurs de votre situation ; clarifiez-le d’abord avec notre équipe titre de séjour et Qatar ID.
Questions fréquentes
Comment fonctionnent les demandes de remboursement, les réseaux de prestataires et le remboursement dans le cadre d’une assurance santé collective au Qatar ?
Dans un établissement du réseau, les soins éligibles peuvent être facturés directement à l’assureur selon les conditions de la police. Par exemple, un salarié soigné hors réseau peut devoir payer d’abord puis déposer une demande de remboursement ; QIIC indique que ses assurés doivent procéder ainsi pour les soins hors réseau ou à l’étranger. L’assureur examine la demande au regard des garanties couvertes, des plafonds et des règles de participation aux frais ; conservez donc les factures et les dossiers de soins correspondants.
Quelles sont les exigences minimales de couverture d’assurance maladie au Qatar ?
L’assurance maladie est obligatoire pour les expatriés et les visiteurs lors de la délivrance et du renouvellement des visas. La couverture doit au moins inclure le panier de soins essentiels défini par le MOPH ; au-delà, les prestations couvertes et les plafonds dépendent de la police.
Quels documents faut-il fournir pour inscrire des salariés à un plan d’assurance santé d’entreprise au Qatar ?
L’adhésion requiert généralement des informations sur les salariés et leurs ayants droit afin d’identifier les assurés et de gérer la couverture. Enregistrez les ayants droit séparément et indiquez leur lien avec le salarié.
Toutes les voies, les coûts et les étapes : création d’entreprise au Qatar.
Une assurance santé internationale souscrite en France suffit-elle pour le visa au Qatar ?
Pas nécessairement. La couverture doit répondre aux exigences du MOPH, ce qui suppose en pratique un assureur enregistré ou reconnu au Qatar. Demandez une confirmation écrite avant le dépôt du dossier ; à défaut, gardez votre police internationale en complément d’une couverture locale.
La CFE couvre-t-elle un expatrié français au Qatar ?
La Caisse des Français de l’Étranger rembourse les soins sur la base des tarifs de la Sécurité sociale, souvent bien inférieurs aux coûts des cliniques privées de Doha. Elle se combine généralement avec une complémentaire internationale et ne remplace pas, à elle seule, la couverture exigée pour le visa.
Mon employeur doit-il assurer ma famille au Qatar ?
L’obligation vise d’abord les salariés ; l’inclusion de la famille dépend du contrat de travail. Négociez-la avant la signature : ajouter des ayants droit à une police de groupe est souvent plus avantageux qu’une souscription individuelle.
Les sportifs professionnels ont-ils besoin d’une assurance santé internationale au Qatar ?
Le club assure généralement le sportif au titre de l’obligation locale. Vérifiez que la police n’exclut pas la pratique sportive professionnelle et prévoit le rapatriement ; une garantie internationale ou blessures peut s’imposer.
Vous préparez votre propre implantation ? Notre accompagnement à la création de société au Qatar couvre le choix de la structure, la licence et le compte bancaire.