En Qatar, el seguro médico es obligatorio para expatriados y visitantes a efectos de la expedición y renovación de visados. Para los empleadores, el seguro médico para empleados en Qatar permite organizar la cobertura de la plantilla mediante una póliza colectiva, mientras que las prestaciones y el acceso dependen del plan elegido. Con condiciones de suscripción de tipo moratoria o CPME/CTT, las reclamaciones por enfermedades preexistentes pueden pasar a ser admisibles tras un periodo de carencia continuo de 24 meses, con sujeción a las condiciones establecidas.
Checklist gratuita 2026: abrir una empresa y mudarse a Qatar, seis fases en seis páginas.
El valor de una póliza se mide cuando los empleados necesitan atención médica, no solo cuando se adhieren a ella. El acceso a hospitales y clínicas, el reembolso de los tratamientos fuera de la red y prestaciones como la maternidad o la atención de día determinan la utilidad real de la cobertura para su equipo.
Esta guía explica cómo funciona el seguro colectivo para empleados en Qatar, qué implican los periodos de carencia para las enfermedades preexistentes y cómo influyen las redes de proveedores y el pago directo en el acceso a la atención. También explica la relación entre las normas de seguro obligatorio y las decisiones prácticas de los empleadores al organizar los beneficios para empleados, para ayudarle a comparar coberturas con mayor claridad.
¿Prepara su traslado? Lea nuestra guía vivir en Qatar como empresario.
Puntos clave
- Compare las condiciones sobre enfermedades preexistentes y las reglas del periodo de carencia para que los empleados sepan cuándo pueden cubrirse las reclamaciones admisibles.
- Ajuste las prestaciones a las necesidades de su equipo, incluidas la hospitalización, la ambulancia, la atención de día y la maternidad.
- Evalúe el alcance de la red y los acuerdos de pago directo junto con la amplitud de la cobertura, ya que el tratamiento fuera de la red puede requerir reembolso.
- Entienda cómo se aplican a sus empleados los requisitos de seguro de Qatar y, a continuación, alinee la cobertura con la estructura de su empresa.
Cobertura de enfermedades preexistentes y periodos de carencia
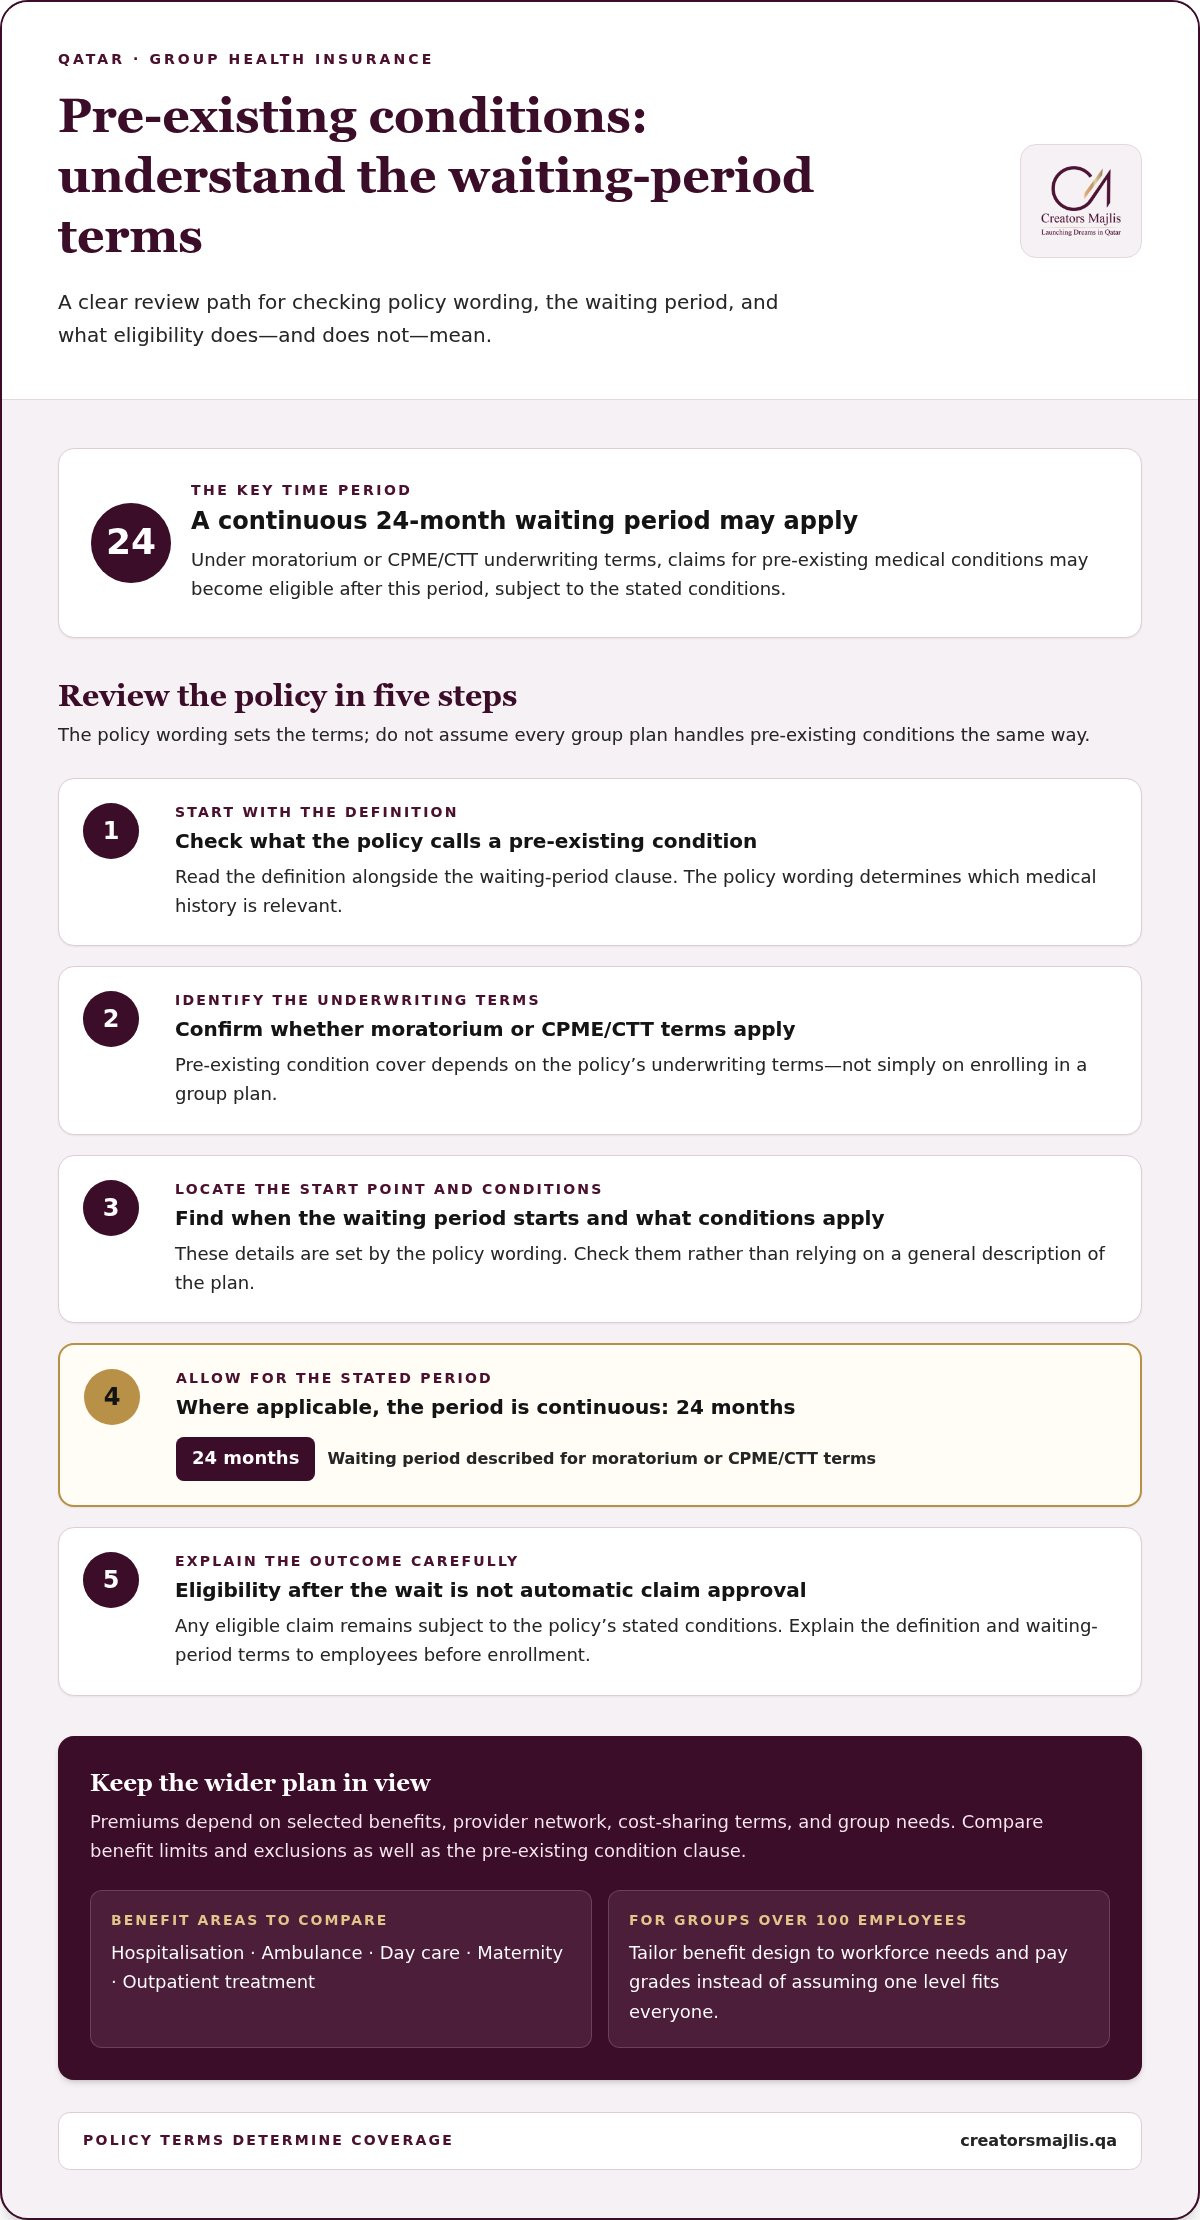
La cobertura de enfermedades preexistentes depende de las condiciones de suscripción de la póliza, no simplemente de la adhesión a un plan colectivo. Con condiciones de tipo moratoria o CPME/CTT, las reclamaciones por enfermedades preexistentes pueden pasar a ser admisibles tras un periodo de carencia continuo de 24 meses, con sujeción a las condiciones establecidas. Se trata de un periodo de carencia, no de la aprobación automática de toda reclamación.
Lea la definición de enfermedad preexistente junto con la cláusula del periodo de carencia. El texto de la póliza determina qué historial médico es relevante, cuándo empieza a contar el periodo de carencia y qué condiciones se aplican. Explique estas condiciones antes de la adhesión para que los empleados entiendan cómo un diagnóstico previo puede afectar a una reclamación.
En Qatar, las primas del seguro médico colectivo dependen de las prestaciones elegidas, la red de proveedores, las condiciones de copago y las necesidades del grupo. Compare estos factores con las necesidades previsibles de su plantilla en lugar de pagar por prestaciones que quizá no se ajusten a sus empleados.
Las prestaciones y exclusiones varían según el plan. Compare la hospitalización, la ambulancia, la atención de día, la maternidad y el tratamiento ambulatorio y, después, revise las exclusiones y los límites de cada prestación. La cobertura dental y óptica puede contratarse como complemento opcional; consulte el texto de la póliza para conocer los detalles de cualquier prestación de repatriación.
Para un grupo de más de 100 empleados, adapte el diseño de las prestaciones a las necesidades de la plantilla y a las categorías salariales, en lugar de suponer que un único nivel sirve para todos. Los empleadores establecidos en Qatar pueden contratar la cobertura con un único proveedor, y la cobertura de los empleados puede depender de su categoría salarial. Unos niveles de prestaciones claros ayudan al personal a entender sus derechos individuales.
El tratamiento de la COVID-19 y la cuarentena no son prestaciones intercambiables. La póliza para visitantes de Qatar no tiene periodo de carencia e incluye cobertura de la COVID-19; los costes de cuarentena dependen del texto de la póliza. Las pólizas para visitantes también fijan límites para la asistencia médica de urgencia y la atención por accidentes. No debe suponerse que esas condiciones para visitantes se aplican a una póliza colectiva de empleados, cuyo cuadro de prestaciones establece los servicios cubiertos y los límites.
Seguro médico para empleados en Qatar: cobertura colectiva
La cobertura colectiva sitúa a los empleados bajo una póliza contratada por la empresa, con prestaciones definidas según las necesidades de la plantilla y las condiciones del plan. En Qatar, compare el alcance práctico de la cobertura, no solo la prima de referencia.
Opciones de aseguradoras y comparación de planes
Las aseguradoras que operan en Qatar ofrecen planes corporativos, pero una comparación útil se centra en las prestaciones, las redes de proveedores, la amplitud de la cobertura y las calificaciones de calidad. El nombre de una aseguradora por sí solo no indica si un plan se ajusta a sus empleados. Revise conjuntamente la hospitalización, la ambulancia, la atención de día, la maternidad, las exclusiones y el copago.
Compare estas prestaciones con las necesidades de los empleados y, después, evalúe el acceso a hospitales y clínicas. Los visitantes tienen requisitos de seguro distintos, por lo que la cobertura para visitantes no debe tratarse como sustituto del seguro colectivo de los empleados.
Obligaciones del empleador y requisitos de cobertura
La Ley n.º 22 de 2021 hace obligatorio el seguro médico para expatriados y visitantes en Qatar; se aplica por fases, empezando por los visitantes, y pasa a ser requisito para expedir y renovar visados y permisos de residencia. La cobertura proporcionada por el empleador puede depender de la categoría salarial del empleado y puede contratarse con un único proveedor.
Estas normas establecen la obligación y exigen como mínimo el paquete de servicios sanitarios esenciales fijado por el Ministerio de Salud Pública (MOPH); por encima de ese mínimo, las prestaciones varían según la póliza. Compare los servicios y límites que cubre cada póliza y, a continuación, alinee la adhesión de los empleados con las condiciones de visado y empleo aplicables.
Costes y riesgos de incumplimiento
Las primas por empleado dependen de las prestaciones elegidas, la red, las condiciones de copago y las necesidades del grupo. El precio se determina caso por caso y se facilita tras solicitar un presupuesto. Unas prestaciones más amplias o unos gastos a cargo del asegurado más bajos pueden influir en la prima.
No contratar el seguro exigido puede generar dificultades en la expedición o renovación de visados de los empleados expatriados. El marco del seguro médico obligatorio de Qatar se establece en la Ley n.º 22 de 2021, que regula los servicios sanitarios en el país.
Cobertura de familiares a cargo y personal doméstico
La cobertura de familiares a cargo y del personal doméstico depende de quién esté inscrito y de qué prestaciones incluya el cuadro de la póliza. Mantenga sus datos separados de los registros de los empleados, identifique su relación con el empleado y confirme la categoría de cobertura aplicable durante la adhesión.
La adhesión suele implicar facilitar a la aseguradora la información de los empleados y de sus familiares a cargo necesaria para identificar a los asegurados y gestionar la cobertura. Establezca un procedimiento claro para comunicar altas o cambios, de modo que los miembros del hogar no se confundan con las prestaciones exclusivas de los empleados. Si necesita ayuda para coordinar el seguro como parte de una implantación más amplia en Qatar, consúltenos sobre los requisitos de su implantación.
Red de proveedores y pago directo
Una red de proveedores es el conjunto de hospitales, clínicas y profesionales sanitarios vinculados a un plan de seguro. El pago directo permite que un empleado reciba atención admisible en un centro concertado sin abonar por adelantado la factura completa. La aseguradora liquida los cargos admisibles con el proveedor, mientras que la póliza determina la posible aportación del empleado. En el seguro médico para empleados en Qatar, entender este proceso ayuda a los empleados a saber qué esperar cuando buscan tratamiento.
El alcance de la red importa en todo el país. Una clínica cercana al lugar de trabajo puede resultar práctica entre semana, mientras que un hospital más próximo al domicilio puede adaptarse mejor a las necesidades familiares. Compare centros, servicios cubiertos y calificaciones de calidad junto con la prima. Una prima más baja puede resultar menos útil si la red no coincide con la ubicación de los empleados o con sus necesidades de atención.
Para el pago directo, el empleado suele presentar sus datos de seguro en un centro de la red. El proveedor comprueba la admisibilidad y factura a la aseguradora el tratamiento admisible. El empleado puede seguir debiendo una franquicia o un copago si el plan los incluye. Por ejemplo, una consulta cubierta puede facturarse directamente, mientras el asegurado abona en la clínica la parte establecida.
La atención fuera de la red puede seguir un proceso distinto. Según la póliza, los empleados pueden tener que pagar primero al proveedor y presentar después una solicitud de reembolso. El tratamiento en el extranjero también puede requerir reembolso en lugar de liquidación directa. Los empleados deben conservar facturas, informes médicos y justificantes de pago para respaldar la reclamación. Estos detalles son importantes al comparar planes de seguro médico para empleados en Qatar.
Haga una comparación práctica antes de elegir una red:
- Haga coincidir hospitales y clínicas con los lugares donde viven y trabajan los empleados.
- Revise si los servicios habituales, como las consultas y la hospitalización, están cubiertos.
- Compare el acceso al pago directo con las reglas de reembolso para la atención fuera de la red o en el extranjero.
- Lea las condiciones de copago para que los empleados conozcan los posibles cargos en el momento del tratamiento.
Una guía de la red concisa puede ayudar a los empleados a encontrar centros concertados y a entender el proceso para el tratamiento fuera de la red.
¿Es obligatorio el seguro médico proporcionado por el empleador en Qatar?
Sí, el seguro médico privado es obligatorio para los expatriados en Qatar: la Ley n.º 22 de 2021 obliga al empleador a asegurar a sus empleados no qataríes con una aseguradora registrada ante el MOPH, y el permiso de residencia queda supeditado a acreditar la cobertura. Esta obligación se aplica por fases, empezando por los visitantes. El sistema sanitario obligatorio de Qatar se creó en virtud de la Ley n.º 22 de 2021, que regula los servicios sanitarios en el país.
Ese requisito no significa que todos los empleados reciban el mismo plan contratado por el empleador. La cobertura proporcionada por el empleador puede variar según la categoría salarial y puede contratarse con un único proveedor. Por ejemplo, empleados de distintas categorías podrían tener prestaciones diferentes dentro de una misma empresa.
Esta distinción es importante para gestionar las expectativas de su plantilla. El seguro privado es obligatorio para los expatriados, mientras que los qataríes y los expatriados sin seguro privado están cubiertos a través de las entidades sanitarias públicas. Identifique qué empleados tienen cobertura privada y entienda cómo se aplica a sus requisitos de visado.
Para una revisión práctica, asocie cada categoría de empleados con su modalidad de seguro. Registre la categoría salarial de cada empleado, si es expatriado y la cobertura que le corresponde. Después, compare las prestaciones y los límites del plan con las necesidades de los empleados, incluidas la hospitalización, la ambulancia, la atención de día y la maternidad. Estas categorías determinan la atención a la que los empleados pueden acceder en virtud de sus pólizas.
Los visitantes tienen un requisito distinto: el seguro se aplica a la expedición y renovación de visados, con una exención para los visitantes que reúnan los requisitos del visado a la llegada durante sus primeros 30 días tras la entrada. Esta norma para visitantes no debe confundirse con la póliza colectiva de un empleado. Mantenga las modalidades para visitantes separadas de los registros de adhesión del personal.
Para las empresas que planifican operaciones en Qatar, vincule la modalidad de seguro con la estructura de plantilla y de visados. Una revisión clara ayuda a identificar qué empleados necesitan cobertura privada y cómo afectan las categorías salariales a la adhesión. Consúltenos sobre su implantación en Qatar mientras planifica estos requisitos.
Los empleadores que eligen una cobertura deben evaluar las necesidades sanitarias de los empleados y seleccionar una cobertura adecuada, en lugar de pagar por una cobertura que exceda esas necesidades. Por otra parte, la prima del seguro médico obligatorio para visitantes en Qatar es de 50 QAR al mes, y la póliza ofrece una cobertura de hasta 150.000 QAR durante el periodo de vigencia en Qatar.
Creators Majlis: constitución de empresas
Creators Majlis acompaña a los fundadores en la constitución de empresas y la implantación de negocios en Qatar. Una vez que entienda cómo afectan los requisitos de seguro de los empleados a sus planes de plantilla, conecte la estructura de su empresa con los pasos prácticos necesarios para poner en marcha las operaciones.
El apoyo de Creators Majlis en constitución de empresas y servicios PRO puede hacer avanzar su implantación y gestionar los trámites administrativos relacionados. Este apoyo resulta útil al preparar el lanzamiento, al entrar en el mercado qatarí o al alinear la estructura de su empresa con sus planes de contratación. Una base empresarial clara ayuda a ordenar las decisiones posteriores, incluida la forma en que los beneficios para empleados encajan en sus operaciones.
Para recibir asesoramiento sobre la implantación de su empresa en Qatar, contacte con Creators Majlis.
Construya una base más sólida para su equipo
Los beneficios para empleados funcionan mejor como parte de un plan más amplio para crear y gestionar su empresa. A medida que cambie su plantilla, revise cómo encajan su estrategia de personas, sus procesos administrativos y la estructura de su empresa. Esta planificación anticipada le ayuda a tomar decisiones meditadas sobre el seguro médico para empleados en Qatar y a mantener las necesidades de la plantilla alineadas con la siguiente etapa de su empresa.
Creators Majlis acompaña a las empresas en la constitución de sociedades, los servicios PRO y la implantación de negocios en Qatar. Si se prepara para el lanzamiento o para organizar sus operaciones, valore cómo encajan estos requisitos prácticos en sus planes empresariales más amplios. Una coordinación clara puede ayudarle a avanzar con mayor enfoque.
Contacte con Creators Majlis para hablar de sus planes empresariales en Qatar y dé el siguiente paso con confianza.
Preguntas frecuentes
¿Cómo funcionan las reclamaciones, las redes de proveedores y el reembolso en el seguro médico corporativo en Qatar?
En un centro concertado de la red, el tratamiento admisible puede facturarse directamente a la aseguradora según las condiciones de la póliza. Por ejemplo, un empleado que recibe atención fuera de la red puede tener que pagar primero y presentar una solicitud de reembolso; QIIC indica que sus asegurados deben hacerlo para el tratamiento fuera de la red o en el extranjero. La aseguradora evalúa la reclamación según las prestaciones cubiertas, los límites y las reglas de copago, por lo que conviene conservar las facturas y los registros de tratamiento correspondientes.
¿Cuáles son los requisitos mínimos de cobertura de seguro médico en Qatar?
El seguro médico es obligatorio para expatriados y visitantes a efectos de la expedición y renovación de visados. La cobertura debe incluir al menos el paquete de servicios sanitarios esenciales fijado por el MOPH; por encima de ese mínimo, los servicios cubiertos y los límites dependen de la póliza.
¿Qué documentos se necesitan para inscribir a los empleados en un plan de salud corporativo en Qatar?
La adhesión suele requerir información de los empleados y de sus familiares a cargo para identificar a los asegurados y gestionar la cobertura. Registre a los familiares a cargo por separado e indique su relación con el empleado.
¿Prepara su propia implantación? Nuestro servicio de constitución de empresas en Qatar cubre la elección de estructura, la licencia y la cuenta bancaria.