Constitución de sociedades en el Qatar Financial Centre
- Inicio
- Establecerse en Qatar
Constitución de sociedad en el QFC
Una plataforma onshore para constituir en Qatar una sociedad de servicios, de consultoría o holding.
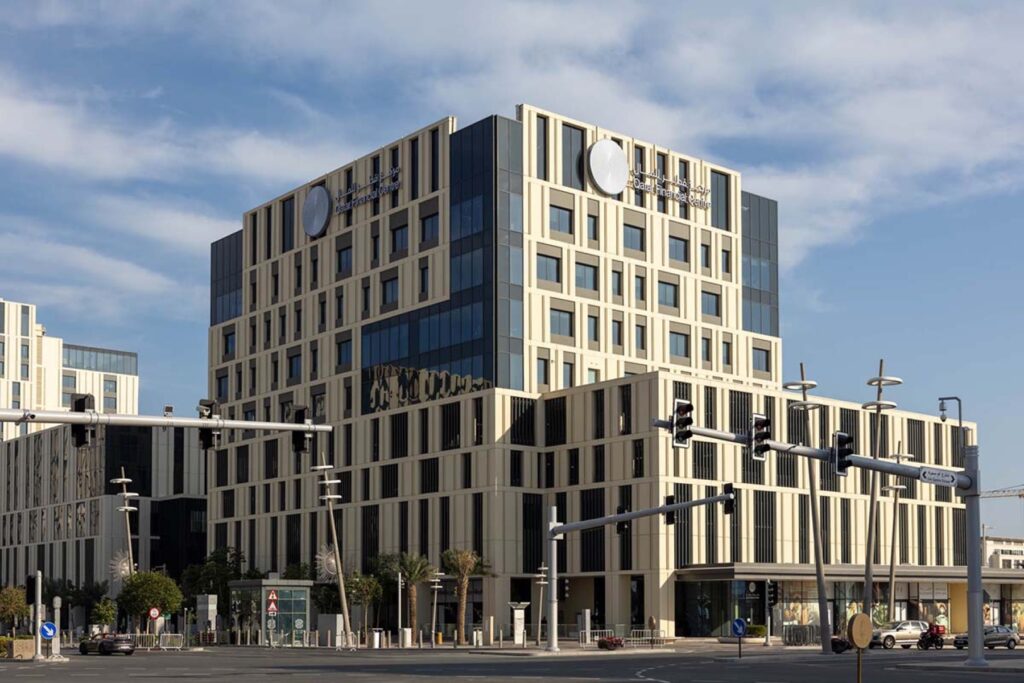
El Qatar Financial Centre es un centro empresarial y financiero situado en Doha, con marco jurídico, regulatorio y fiscal propio. La sociedad registrada en el QFC queda sujeta al common law inglés y a un tribunal propio, el Qatar International Court and Dispute Resolution Centre. No es una zona franca. Las sociedades del QFC operan onshore y pueden prestar servicios a clientes en Qatar y en el extranjero.
El marco
Propiedad y fiscalidad
Propiedad extranjera del 100 %. Impuesto sobre sociedades del 10 % sobre los beneficios de fuente local. Los beneficios procedentes de servicios prestados para su uso fuera de Qatar pueden quedar fuera de la definición de fuente local, con sujeción a determinadas condiciones. Sin retención sobre los pagos al exterior. Acceso a la red de convenios de doble imposición de Qatar. Las sociedades holding, las sociedades de propósito especial y las estructuras de inversión se benefician de exenciones específicas.
Para qué está concebido
La constitución de una sociedad en el QFC es adecuada para servicios profesionales, consultoría, consultoría informática y desarrollo de software, servicios jurídicos y contables, marketing y diseño, arquitectura y diseño de ingeniería, sedes regionales, operaciones de tesorería y single family offices. Los servicios financieros regulados, como banca, seguros y gestión de activos, requieren una autorización independiente de la QFC Regulatory Authority.
Estructuras holding
El QFC es la principal jurisdicción de Qatar para constituir una sociedad holding. Hay dos modalidades relevantes.
La holding pasiva posee participaciones y activos y percibe las rentas que generan. No desarrolla actividad operativa y, por lo general, no tiene personal. Sus rentas procedentes de dividendos y de transmisiones que cumplan los requisitos están exentas del impuesto del QFC, con sujeción a determinadas condiciones.
La holding activa posee sus filiales y, además, las gestiona. Define la estrategia del grupo y presta servicios centrales como finanzas, dirección o tesorería, y puede facturar esos servicios a las sociedades de su propio grupo. El alcance debe estar cubierto por la licencia.
En ambas modalidades, una sociedad holding del QFC no puede operar con terceros ajenos a su propio grupo.
Para qué no está concebido
Construcción. Importación, fabricación o venta de bienes físicos. Comercio minorista. La propia lista de actividades del QFC excluye el comercio o la venta de hardware o software al amparo de una licencia de TI.
¿Es esta la vía adecuada?
Para quién es adecuada
- Una consultora que presta servicios a clientes corporativos.
- Una empresa de software que desarrolla y mantiene sistemas.
- Una familia que mantiene sus inversiones a través de una estructura en Qatar.
- Un grupo internacional que abre una base regional.
Para quién no lo es
- Una sociedad comercial.
- Un contratista que trabaja en obra.
- Un restaurante o una tienda.
- Una tienda en línea que vende a consumidores en Qatar.
Hable con el asesor que llevará su mandato.
Desde la primera evaluación hasta la declaración anual, una sola persona y un único interlocutor.