Katar’da sağlık sigortası, vize düzenlenmesi ve yenilenmesi için yabancı uyruklular (expatlar) ve ziyaretçiler açısından zorunludur. İşverenler için Katar’da kurumsal sağlık sigortası, çalışan teminatını bir grup poliçesi üzerinden düzenlemeyi mümkün kılar; teminatlar ve erişim ise seçilen plana bağlıdır. Moratoryum veya CPME/CTT risk kabul koşullarında, önceden var olan hastalıklara ilişkin talepler, belirtilen şartlara tabi olarak kesintisiz 24 aylık bir bekleme süresinin ardından teminat kapsamına girebilir.
Ücretsiz 2026 kontrol listesi: Katar’da şirket kurmak ve taşınmak, altı sayfada altı aşama.
Bir poliçenin değeri, çalışanların yalnızca kayıt anında değil, tedaviye ihtiyaç duyduklarında ölçülür. Hastane ve kliniklere erişim, anlaşmalı ağ dışındaki tedavilerin geri ödenmesi ve doğum ya da günübirlik tedavi gibi teminatlar, sigortanın ekibiniz için ne kadar işe yaradığını doğrudan belirler.
Bu rehber, Katar’da çalışanlara yönelik grup sigortasının nasıl işlediğini, önceden var olan hastalıklar için bekleme sürelerinin ne anlama geldiğini ve sağlayıcı ağları ile doğrudan faturalandırmanın tedaviye erişimi nasıl etkilediğini açıklar. Ayrıca zorunlu sigorta kurallarının, işverenlerin çalışan yan haklarını düzenlerken yaptığı pratik tercihlerle nasıl ilişkilendiğini ortaya koyarak teminatları daha net karşılaştırmanıza yardımcı olur.
Taşınmayı mı planlıyorsunuz? Katar’da yaşam: iş sahipleri için rehber yazımızı okuyun.
Temel Çıkarımlar
- Çalışanların uygun taleplerin ne zaman karşılanabileceğini anlaması için önceden var olan hastalık koşullarını ve bekleme süresi kurallarını karşılaştırın.
- Teminatları ekibinizin ihtiyaçlarına göre belirleyin: hastane yatışı, ambulans, günübirlik tedavi ve doğum dahil.
- Ağ dışı tedaviler geri ödeme gerektirebileceğinden, ağın kapsamını ve doğrudan faturalandırma düzenlemelerini teminat genişliğiyle birlikte değerlendirin.
- Katar’ın sigorta yükümlülüklerinin çalışanlara nasıl uygulandığını anlayın, ardından sigorta düzenlemesini şirket yapınızla uyumlu hale getirin.
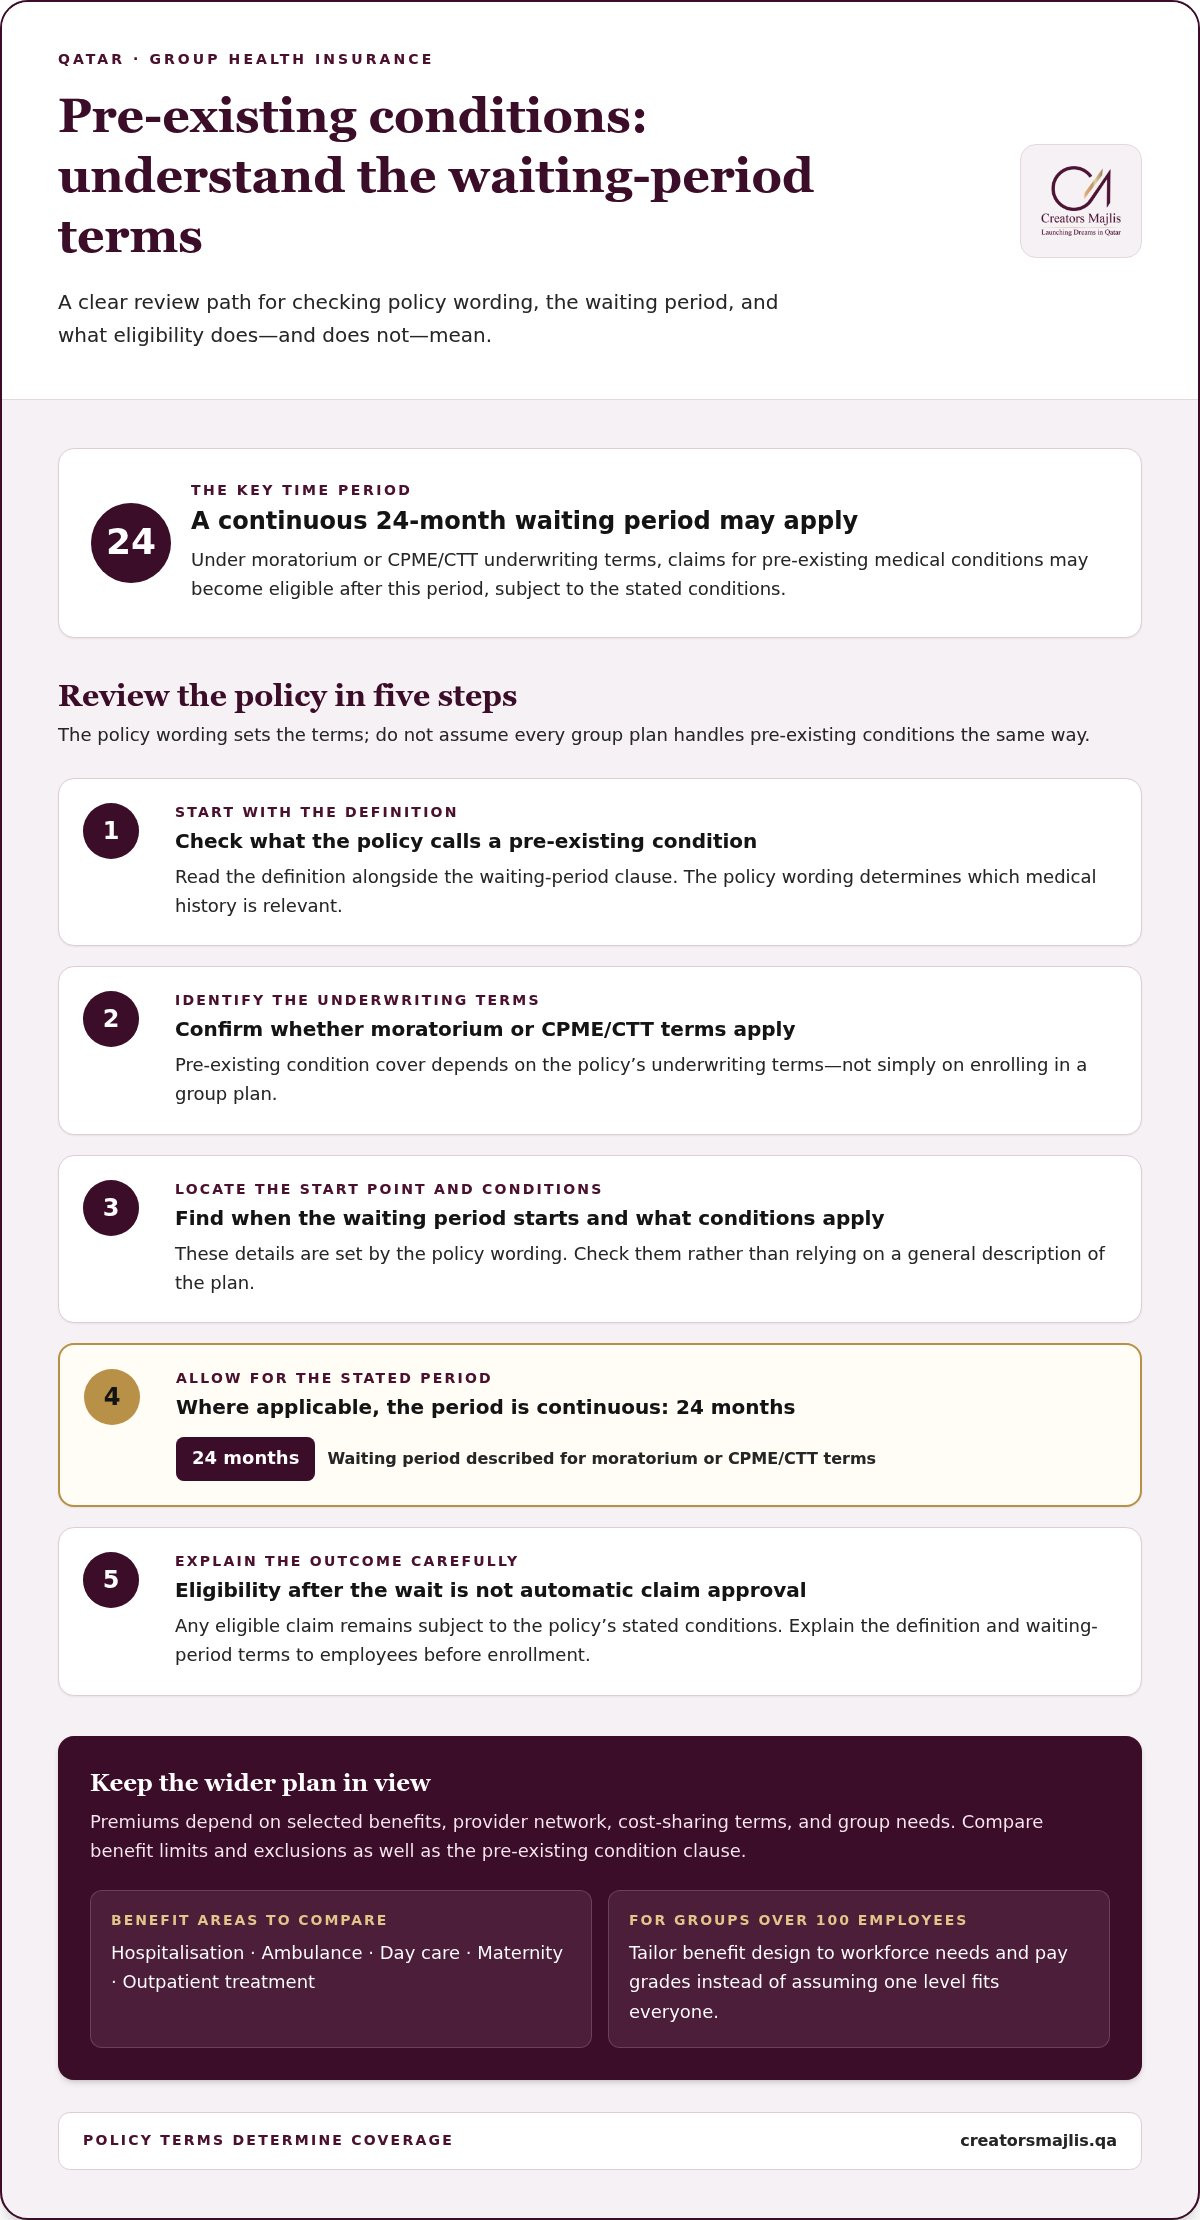
Önceden var olan hastalıklar için teminat ve bekleme süreleri
Önceden var olan hastalıklar için teminat, yalnızca bir grup planına kaydolmaya değil, poliçenin risk kabul koşullarına bağlıdır. Moratoryum veya CPME/CTT koşullarında, önceden var olan hastalıklara ilişkin talepler, belirtilen şartlara tabi olarak kesintisiz 24 aylık bir bekleme süresinin ardından teminat kapsamına girebilir. Bu bir bekleme süresidir; her talebin otomatik olarak onaylanacağı anlamına gelmez.
Önceden var olan hastalık tanımını bekleme süresi maddesiyle birlikte okuyun. Hangi tıbbi geçmişin dikkate alınacağını, bekleme süresinin ne zaman başlayacağını ve hangi şartların uygulanacağını poliçe metni belirler. Geçmişteki bir teşhisin talebi nasıl etkileyebileceğini çalışanların anlaması için bu koşulları kayıttan önce açıklayın.
Katar’da grup sağlık sigortası primleri; seçilen teminatlara, sağlayıcı ağına, maliyet paylaşımı koşullarına ve grubun ihtiyaçlarına bağlıdır. Çalışanlarınıza uymayabilecek teminatlar için ödeme yapmak yerine bu faktörleri iş gücünüzün muhtemel ihtiyaçlarıyla karşılaştırın.
Teminatlar ve istisnalar plana göre değişir. Hastane yatışı, ambulans, günübirlik tedavi, doğum ve ayakta tedaviyi karşılaştırın; ardından her teminatın istisnalarını ve limitlerini inceleyin. Diş ve göz teminatları isteğe bağlı ek olabilir; olası bir ülkeye geri dönüş (repatriasyon) teminatının ayrıntıları için poliçe metnini kontrol edin.
100’den fazla çalışanı olan bir grup için, tek bir seviyenin herkese uyduğunu varsaymak yerine teminat tasarımını iş gücü ihtiyaçlarına ve ücret kademelerine göre şekillendirin. Katar merkezli işverenler teminatı tek bir sağlayıcı üzerinden düzenleyebilir ve çalışan teminatı ücret kademesine bağlı olabilir. Net teminat kademeleri, personelin bireysel haklarını anlamasına yardımcı olur.
COVID-19 tedavisi ve karantina birbirinin yerine geçen teminatlar değildir. Katar’ın ziyaretçi poliçesinde bekleme süresi yoktur ve COVID-19 teminatı içerir; karantina masrafları poliçe metnine bağlıdır. Ziyaretçi poliçeleri ayrıca acil tıbbi yardım ve kaza tedavisi için limitler belirler. Bu ziyaretçi koşullarının, teminat altındaki hizmetleri ve limitleri teminat tablosunun belirlediği çalışan grup poliçesine de uygulandığı varsayılmamalıdır.
Katar’da kurumsal sağlık sigortası: çalışanlar için grup poliçesi
Grup sigortası, çalışanları şirket tarafından düzenlenen bir poliçe kapsamına alır; teminatlar iş gücü ihtiyaçlarına ve planın koşullarına göre şekillenir. Katar’da yalnızca öne çıkan prim tutarını değil, teminatın pratik kapsamını karşılaştırın.
Sigortacı Seçenekleri ve Plan Karşılaştırmaları
Katar’da faaliyet gösteren sigortacılar kurumsal planlar sunar; ancak anlamlı bir karşılaştırma teminatlara, sağlayıcı ağlarına, teminat genişliğine ve kalite değerlendirmelerine odaklanır. Sigortacının adı tek başına bir planın çalışanlarınıza uygun olup olmadığını göstermez. Hastane yatışı, ambulans, günübirlik tedavi, doğum, istisnalar ve maliyet paylaşımını birlikte değerlendirin.
Bu teminatları çalışan ihtiyaçlarıyla karşılaştırın, ardından hastane ve kliniklere erişimi değerlendirin. Ziyaretçilerin ayrı sigorta yükümlülükleri vardır; bu nedenle ziyaretçi sigortası, çalışan grup sigortasının yerine geçen bir çözüm olarak görülmemelidir.
İşveren Yükümlülükleri ve Teminat Gereklilikleri
2021 tarihli ve 22 sayılı Kanun, Katar’da yabancı uyruklular ve ziyaretçiler için sağlık sigortasını zorunlu kılar; kanun ziyaretçilerden başlayarak aşamalı olarak uygulanır ve sigorta, vize ile oturma izinlerinin düzenlenmesi ve yenilenmesi için şart hâline gelir. İşveren tarafından sağlanan teminat, çalışanın ücret kademesine bağlı olabilir ve tek bir sağlayıcı üzerinden düzenlenebilir.
Bu kurallar yükümlülüğü belirler, ancak kurumsal planlar için tek bir asgari teminat limiti öngörmez. Her poliçenin kapsadığı hizmetleri ve limitleri karşılaştırın, ardından çalışan kayıtlarını geçerli vize ve istihdam düzenlemeleriyle uyumlu hale getirin.
Maliyetler ve Uyumsuzluk Riskleri
Çalışan başına primler; seçilen teminatlara, ağa, maliyet paylaşımı koşullarına ve grubun ihtiyaçlarına bağlıdır. Fiyat her vaka için ayrı belirlenir ve teklif talebinin ardından iletilir. Daha geniş teminatlar veya daha düşük cepten ödeme tutarları primi etkileyebilir.
Gerekli sigortanın düzenlenmemesi, yabancı uyruklu çalışanların vize düzenleme veya yenileme süreçlerinde güçlüklere yol açabilir. Katar’ın zorunlu sağlık sigortası çerçevesi, ülkedeki sağlık hizmetlerini düzenleyen 2021 tarihli ve 22 sayılı Kanun ile oluşturulmuştur.
Bakmakla Yükümlü Olunan Kişiler ve Ev Personeli İçin Teminat
Bakmakla yükümlü olunan kişiler ve ev personeli için teminat, kimin kayıtlı olduğuna ve poliçe teminat tablosunun hangi teminatları içerdiğine bağlıdır. Bu kişilerin bilgilerini çalışan kayıtlarından ayrı tutun, çalışanla olan yakınlık ilişkilerini belirtin ve kayıt sırasında geçerli teminat kategorisini teyit edin.
Kayıt süreci genellikle üyeleri tanımlamak ve teminatı yönetmek için gereken çalışan ve bakmakla yükümlü olunan kişi bilgilerinin sigortacıya iletilmesini içerir. Hane üyelerinin yalnızca çalışanlara yönelik teminatlarla karıştırılmaması için eklemelerin veya değişikliklerin bildirilmesine ilişkin net bir süreç belirleyin. Sigortayı Katar’daki kapsamlı şirket kuruluşunuzun bir parçası olarak koordine etmek için şirket kuruluşu gereksinimlerinizi bizimle görüşün.
Sağlayıcı ağı ve doğrudan faturalandırma
Sağlayıcı ağı, bir sigorta planıyla bağlantılı hastane, klinik ve sağlık profesyonellerinden oluşan gruptur. Doğrudan faturalandırma, çalışanın anlaşmalı bir kurumda uygun tedaviyi faturanın tamamını peşin ödemeden almasını sağlar. Sigortacı uygun masrafları sağlayıcıyla doğrudan öder; çalışanın olası katkı payını ise poliçe belirler. Katar’da kurumsal sağlık sigortası söz konusu olduğunda bu sürecin anlaşılması, çalışanların tedavi ararken neyle karşılaşacaklarını bilmelerine yardımcı olur.
Ağın ülke genelindeki kapsamı önemlidir. Çalışanın iş yerine yakın bir klinik hafta içinde pratik olabilirken, eve yakın bir hastane aile ihtiyaçlarına daha uygun düşebilir. Kurumları, teminat altındaki hizmetleri ve kalite değerlendirmelerini primle birlikte karşılaştırın. Ağ, çalışanların bulunduğu yerlere veya tedavi ihtiyaçlarına uymuyorsa düşük bir prim daha az fayda sağlayabilir.
Doğrudan faturalandırmada çalışan genellikle sigorta bilgilerini anlaşmalı bir kurumda ibraz eder. Sağlayıcı uygunluğu kontrol eder ve uygun tedaviyi sigortacıya faturalandırır. Planda muafiyet veya katkı payı varsa çalışanın bunu yine de ödemesi gerekebilir. Örneğin teminat kapsamındaki bir muayene doğrudan faturalandırılırken, üye belirlenen payı klinikte öder.
Ağ dışı tedavi farklı bir süreç izleyebilir. Poliçeye bağlı olarak çalışanların önce sağlayıcıya ödeme yapıp ardından geri ödeme talebinde bulunması gerekebilir. Yurt dışında alınan tedavi de doğrudan ödeme yerine geri ödeme gerektirebilir. Çalışanlar talebi desteklemek için faturaları, tıbbi raporları ve ödeme belgelerini saklamalıdır. Bu ayrıntılar, Katar’daki kurumsal sağlık planlarını karşılaştırırken önem taşır.
Bir ağ seçmeden önce pratik bir karşılaştırma yapın:
- Hastane ve klinikleri çalışanların yaşadığı ve çalıştığı yerlerle eşleştirin.
- Muayene ve hastane yatışı gibi yaygın hizmetlerin teminat kapsamında olup olmadığını inceleyin.
- Doğrudan faturalandırma erişimini, ağ dışı veya yurt dışı tedaviye ilişkin geri ödeme kurallarıyla karşılaştırın.
- Çalışanların tedavi sırasında karşılaşabilecekleri olası masrafları anlamaları için maliyet paylaşımı koşullarını okuyun.
Kısa bir ağ rehberi, çalışanların anlaşmalı kurumları bulmasına ve ağ dışı tedavi sürecini anlamasına yardımcı olabilir.
Katar’da işveren tarafından sağlanan sağlık sigortası çalışanlar için zorunlu mu?
Evet, Katar’da yabancı uyruklular için özel sağlık sigortası zorunludur. Bu zorunluluk, ziyaretçilerden başlayarak aşamalı olarak uygulanmaktadır. Katar’ın zorunlu sağlık sistemi, ülkedeki sağlık hizmetlerini düzenleyen 2021 tarihli ve 22 sayılı Kanun ile oluşturulmuştur.
Bu yükümlülük, her çalışanın işveren tarafından düzenlenen aynı planı alacağı anlamına gelmez. İşveren tarafından sağlanan teminat ücret kademesine göre farklılık gösterebilir ve tek bir sağlayıcı üzerinden düzenlenebilir. Örneğin aynı şirkette farklı kademelerdeki çalışanlar farklı teminatlara sahip olabilir.
Bu ayrım, iş gücünüzün beklentilerini belirlerken önem taşır. Özel sigorta yabancı uyruklular için zorunludur; Katar vatandaşları ve özel sigortası bulunmayan yabancı uyruklular ise kamu sağlık kuruluşları aracılığıyla kapsanır. Hangi çalışanların özel sigortası olduğunu belirleyin ve düzenlemenin vize gerekliliklerine nasıl uygulandığını anlayın.
Pratik bir inceleme için çalışan kategorilerini sigorta düzenlemeleriyle eşleştirin. Her çalışanın ücret kademesini, yabancı uyruklu olup olmadığını ve geçerli teminatı kaydedin. Ardından planın teminatlarını ve limitlerini hastane yatışı, ambulans, günübirlik tedavi ve doğum dahil çalışan ihtiyaçlarıyla karşılaştırın. Bu kategoriler, çalışanların poliçeleri kapsamında erişebilecekleri tedaviyi etkiler.
Ziyaretçiler için ayrı bir yükümlülük geçerlidir: sigorta vize düzenlenmesi ve yenilenmesi için gereklidir; varışta vize alma hakkı olan ziyaretçiler girişten sonraki ilk 30 gün boyunca muaftır. Bu ziyaretçi kuralı, çalışanın grup poliçesiyle karıştırılmamalıdır. Ziyaretçi düzenlemelerini personel kayıtlarından ayrı tutun.
Katar’da faaliyet planlayan şirketler için sigorta düzenlemesini iş gücü ve vize yapısıyla ilişkilendirin. Net bir inceleme, hangi çalışanların özel sigortaya ihtiyaç duyduğunu ve ücret kademesi düzenlemelerinin kaydı nasıl etkilediğini ortaya koyar. Bu gereklilikleri planlarken Katar’daki şirket kuruluşunuzu bizimle görüşün.
Teminat seçen işverenler, çalışanların sağlık ihtiyaçlarını değerlendirmeli ve bu ihtiyaçları aşan teminatlar için ödeme yapmak yerine uygun teminatı seçmelidir. Bundan ayrı olarak, Katar’da zorunlu ziyaretçi sağlık sigortası primi aylık 50 QAR’dir ve poliçe, Katar içinde poliçe süresi boyunca 150.000 QAR’ye kadar teminat sağlar.
Creators Majlis: Şirket Kuruluşu
Creators Majlis, girişimcilere Katar’da şirket kuruluşu ve iş kurulumu konusunda destek verir. Çalışan sigortası yükümlülüklerinin iş gücü planlarınızı nasıl etkilediğini netleştirdikten sonra, şirket yapınızı faaliyete geçmek için gereken pratik adımlarla ilişkilendirin.
Creators Majlis’in Şirket Kuruluşu ve PRO Hizmetleri desteği, kuruluş sürecinizi ilerletmenize ve ilgili idari gereklilikleri yönetmenize yardımcı olabilir. Bu destek; faaliyete başlamaya hazırlanırken, Katar pazarına girerken veya şirket kuruluşunuzu personel alım planlarıyla uyumlu hale getirirken özellikle değerlidir. Net bir şirket temeli, çalışan sağlık sigortası gibi yan hakların faaliyetlerinize nasıl entegre edileceği dahil, sonraki kararları düzenlemenize yardımcı olur.
Katar’da şirket kuruluşu konusunda rehberlik için Creators Majlis ile iletişime geçin.
Ekibiniz İçin Daha Sağlam Bir Temel Kurun
Çalışan yan hakları, şirketinizi kurma ve yönetmeye yönelik kapsamlı bir planın parçası olduğunda en iyi sonucu verir. İş gücünüz değiştikçe insan kaynakları stratejinizin, idari süreçlerinizin ve şirket yapınızın birbiriyle nasıl uyum sağladığını yeniden gözden geçirin. Bu ileriye dönük planlama, Katar’da kurumsal sağlık sigortası konusunda bilinçli kararlar almanıza ve çalışan ihtiyaçlarını şirketinizin bir sonraki aşamasıyla uyumlu tutmanıza yardımcı olur.
Creators Majlis, Katar’da Şirket Kuruluşu, PRO Hizmetleri ve İş Kurulumu konularında şirketlere destek verir. Faaliyete başlamaya veya operasyonlarınızı düzenlemeye hazırlanıyorsanız, bu pratik gerekliliklerin genel iş planlarınıza nasıl uyduğunu değerlendirin. Net bir koordinasyon, daha odaklı ilerlemenize yardımcı olabilir.
Katar’daki iş planlarınızı görüşmek için Creators Majlis ile iletişime geçin ve bir sonraki adımı güvenle atın.
Sıkça Sorulan Sorular
Katar’daki kurumsal sağlık sigortası kapsamında talepler, sağlayıcı ağları ve geri ödeme nasıl işler?
Anlaşmalı bir ağ kurumunda uygun tedavi, poliçe koşulları çerçevesinde doğrudan sigortacıya faturalandırılabilir. Örneğin ağ dışında tedavi alan bir çalışanın önce ödeme yapıp ardından geri ödeme talebinde bulunması gerekebilir; QIIC, ağ dışı veya yurt dışı tedavilerde poliçe sahiplerinin bu şekilde hareket etmesi gerektiğini belirtmektedir. Sigortacı talebi teminatlar, limitler ve maliyet paylaşımı kurallarına göre değerlendirir; bu nedenle ilgili faturaları ve tedavi kayıtlarını saklayın.
Katar’da asgari sağlık sigortası teminat gereklilikleri nelerdir?
Sağlık sigortası, vize düzenlenmesi ve yenilenmesi için yabancı uyruklular ve ziyaretçiler açısından zorunludur. Mevcut bilgiler kurumsal planlar için tek bir asgari teminat limiti belirtmemektedir; teminat altındaki hizmetler ve limitler poliçeye bağlıdır.
Çalışanları Katar’da kurumsal bir sağlık planına kaydetmek için hangi belgeler gereklidir?
Kayıt genellikle üyeleri tanımlamak ve teminatı yönetmek için çalışan ve bakmakla yükümlü olunan kişi bilgilerini gerektirir. Bakmakla yükümlü olunan kişileri ayrı kaydedin ve çalışanla olan yakınlık ilişkilerini belirtin.
Tüm yollar, maliyetler ve adımlar için: Katar’da şirket kuruluşu.
Kendi şirketinizi mi kuruyorsunuz? Katar’da şirket kuruluşu hizmetimiz yapı seçimini, lisansı ve banka hesabını tek süreçte yönetir.
Tüm adımlar, belgeler ve maliyet kalemleri için Katar’da şirket kurmak rehberimize göz atın.