In Katar ist eine Krankenversicherung für Expatriates und Besucher Voraussetzung für die Erteilung und Verlängerung des Visums. Für Arbeitgeber lässt sich die Krankenversicherung für Mitarbeiter in Katar über eine Gruppenpolice organisieren, wobei Leistungen und Zugang vom gewählten Tarif abhängen. Bei Moratorium- oder CPME/CTT-Underwriting können Leistungsansprüche für Vorerkrankungen nach einer ununterbrochenen Wartezeit von 24 Monaten erstattungsfähig werden – vorbehaltlich der festgelegten Bedingungen.
Kostenlose Checkliste 2026: Firma gründen und auswandern nach Katar, sechs Phasen auf sechs Seiten.
Der Wert einer Police zeigt sich, wenn Mitarbeiter Versorgung benötigen – nicht bereits bei der Anmeldung. Der Zugang zu Krankenhäusern und Kliniken, die Erstattung von Behandlungen außerhalb des Netzwerks sowie Leistungen wie Mutterschaft oder tagesklinische Versorgung bestimmen, wie nützlich der Schutz für Ihr Team tatsächlich ist.
Dieser Leitfaden erläutert, wie Gruppenversicherungen für Mitarbeiter in Katar funktionieren, was Wartezeiten für Vorerkrankungen bedeuten und wie Leistungserbringer-Netzwerke und Direktabrechnung den Zugang zur Versorgung beeinflussen. Zudem zeigt er, wie sich die Versicherungspflicht zu den praktischen Entscheidungen von Arbeitgebern bei der Gestaltung von Mitarbeiterleistungen verhält – damit Sie Deckungen klarer vergleichen können.
Mehr zum Leben vor Ort: Auswandern nach Katar, mit Aufenthalt, Familie, Steuern und den ersten 90 Tagen.
Das Wichtigste in Kürze
- Vergleichen Sie die Bedingungen für Vorerkrankungen und die Wartezeitregeln, damit Mitarbeiter wissen, ab wann erstattungsfähige Ansprüche gedeckt sein können.
- Richten Sie die Leistungen am Bedarf Ihres Teams aus – einschließlich Krankenhausaufenthalt, Krankentransport, tagesklinischer Versorgung und Mutterschaft.
- Prüfen Sie Netzwerkabdeckung und Direktabrechnung zusammen mit dem Leistungsumfang, da Behandlungen außerhalb des Netzwerks eine Erstattung erfordern können.
- Verstehen Sie, wie Katars Versicherungsvorgaben für Mitarbeiter gelten, und stimmen Sie die Deckung anschließend auf Ihre Unternehmensstruktur ab.
Deckung von Vorerkrankungen und Wartezeiten
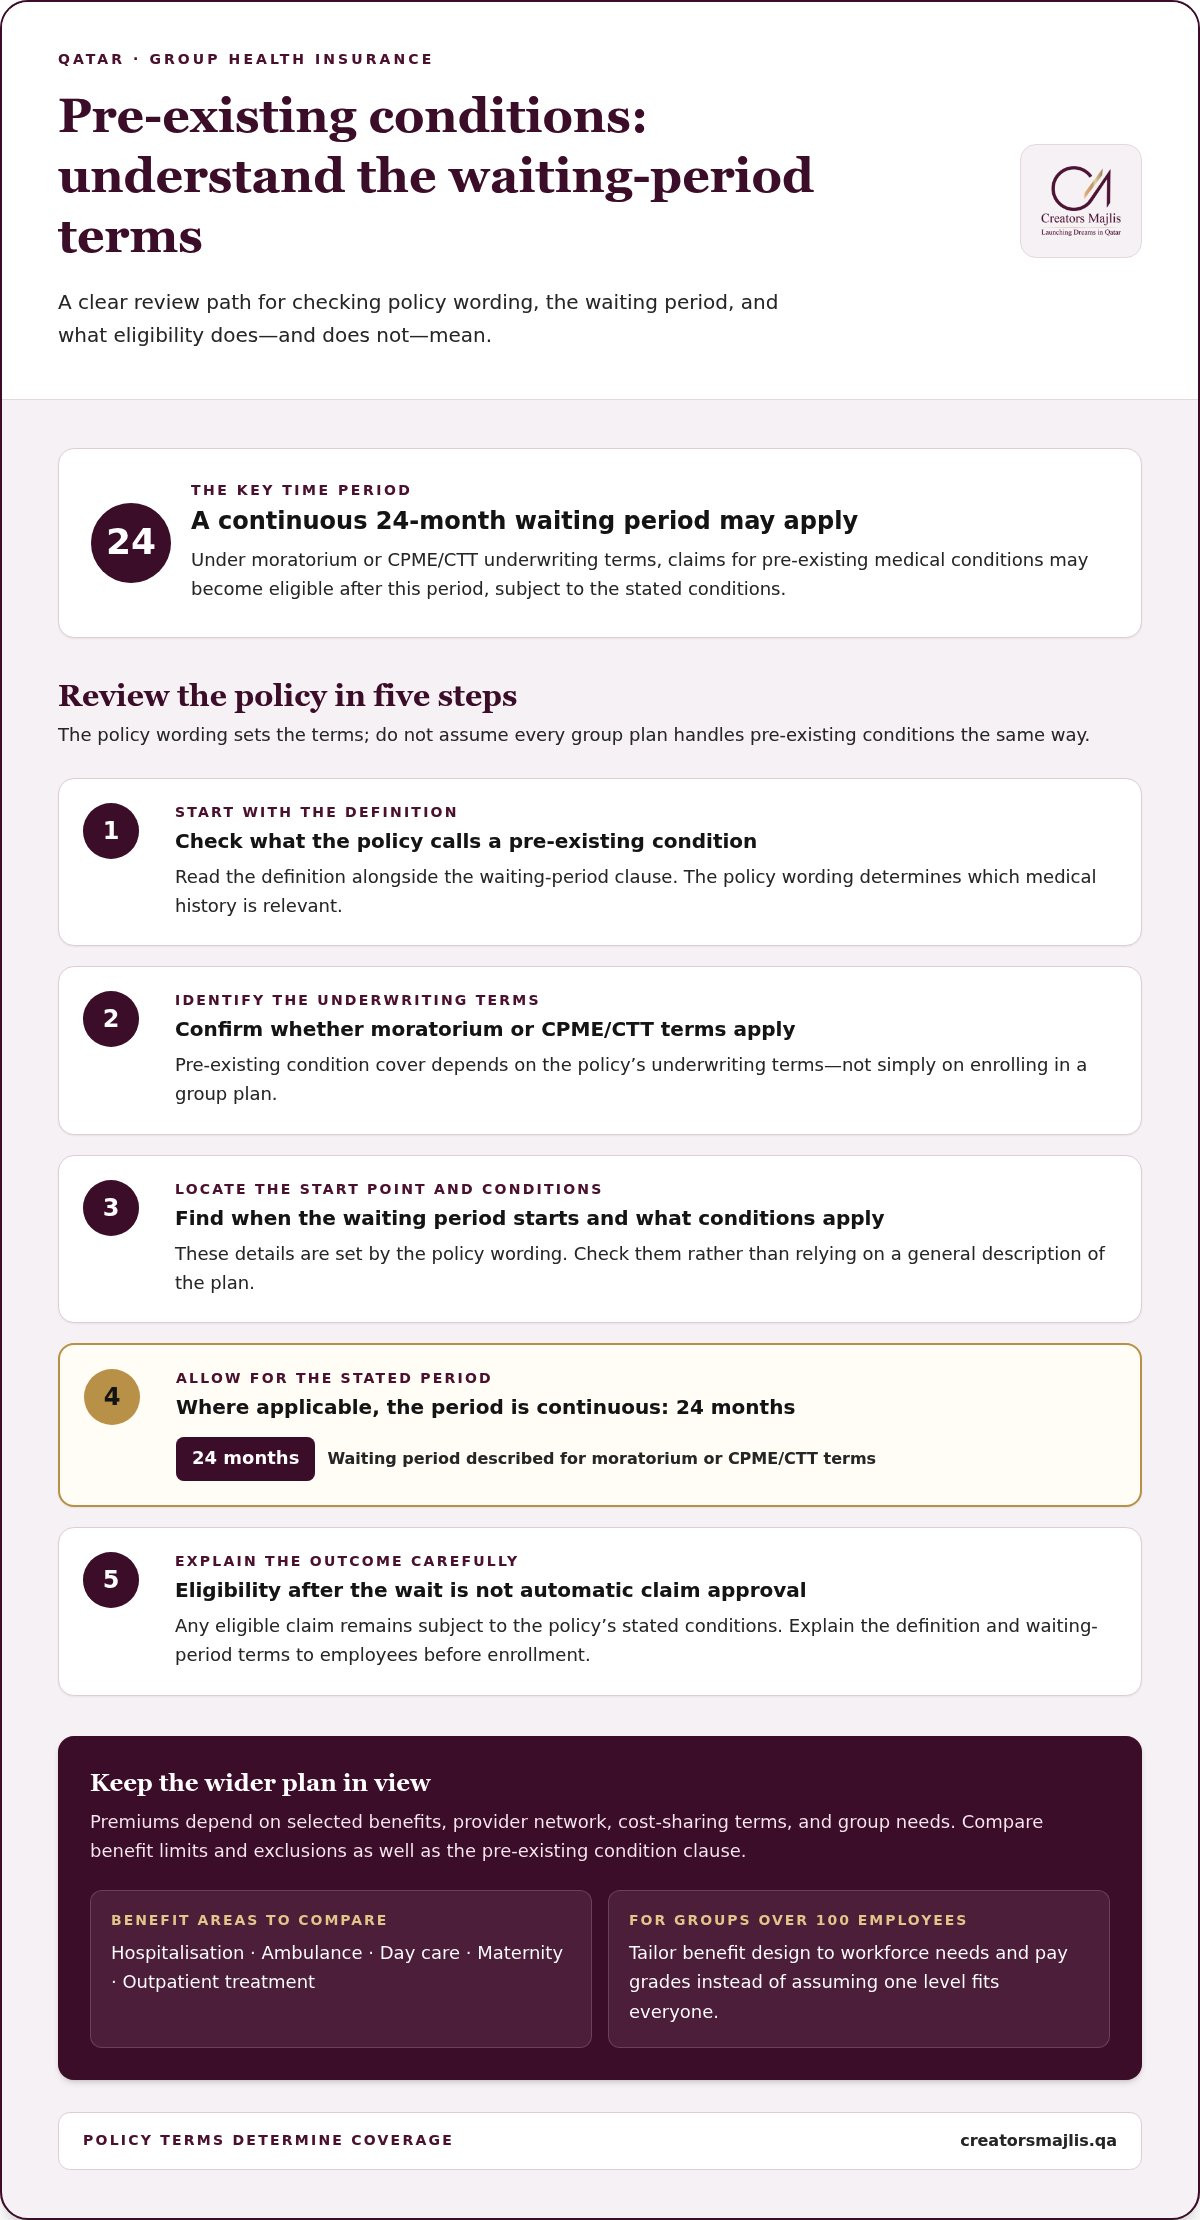
Ob Vorerkrankungen gedeckt sind, hängt von den Underwriting-Bedingungen der Police ab – nicht allein von der Aufnahme in einen Gruppentarif. Bei Moratorium- oder CPME/CTT-Bedingungen können Ansprüche für Vorerkrankungen nach einer ununterbrochenen Wartezeit von 24 Monaten erstattungsfähig werden, vorbehaltlich der festgelegten Bedingungen. Es handelt sich um eine Wartezeit, nicht um eine automatische Genehmigung jedes Anspruchs.
Lesen Sie die Definition der Vorerkrankung stets zusammen mit der Wartezeitklausel. Der Policenwortlaut legt fest, welche Krankengeschichte relevant ist, wann die Wartezeit beginnt und welche Bedingungen gelten. Erläutern Sie diese Bedingungen vor der Anmeldung, damit Mitarbeiter verstehen, wie sich eine frühere Diagnose auf einen Anspruch auswirken kann.
Die Prämien einer Gruppenkrankenversicherung in Katar richten sich nach den gewählten Leistungen, dem Leistungserbringer-Netzwerk, den Selbstbeteiligungsregeln und dem Bedarf der Gruppe. Gleichen Sie diese Faktoren mit dem voraussichtlichen Bedarf Ihrer Belegschaft ab, statt für Leistungen zu zahlen, die Ihren Mitarbeitern womöglich nicht entsprechen.
Leistungen und Ausschlüsse unterscheiden sich je nach Tarif. Vergleichen Sie Krankenhausaufenthalt, Krankentransport, tagesklinische Versorgung, Mutterschaft und ambulante Behandlung und prüfen Sie anschließend die Ausschlüsse und Höchstgrenzen jeder Leistung. Zahn- und Sehhilfeleistungen können optionale Zusatzbausteine sein; Einzelheiten zu einer etwaigen Rückführungsleistung entnehmen Sie dem Policenwortlaut.
Bei einer Gruppe mit mehr als 100 Mitarbeitern sollten Sie die Leistungsgestaltung auf den Bedarf der Belegschaft und die Gehaltsstufen zuschneiden, statt anzunehmen, dass ein Niveau für alle passt. In Katar ansässige Arbeitgeber können den Schutz über einen einzigen Anbieter organisieren, und die Deckung einzelner Mitarbeiter kann von der Gehaltsstufe abhängen. Klare Leistungsstufen helfen den Mitarbeitern, ihre individuellen Ansprüche zu verstehen.
COVID-19-Behandlung und Quarantäne sind keine austauschbaren Leistungen. Katars Besucherpolice sieht keine Wartezeit vor und umfasst COVID-19-Deckung; Quarantänekosten hängen vom Policenwortlaut ab. Besucherpolicen legen zudem Grenzen für medizinische Notfallhilfe und Unfallversorgung fest. Diese Besucherbedingungen sind nicht ohne Weiteres auf eine Gruppenpolice für Mitarbeiter übertragbar, bei der die Leistungsübersicht die gedeckten Leistungen und Grenzen festlegt.
Gruppenversicherung für in Katar Beschäftigte
Bei einer Gruppendeckung sind Mitarbeiter über eine vom Unternehmen abgeschlossene Police versichert; die Leistungen richten sich nach dem Bedarf der Belegschaft und den Tarifbedingungen. Vergleichen Sie in Katar den praktischen Deckungsumfang – nicht nur die ausgewiesene Prämie.
Versicherer und Tarifvergleich
In Katar tätige Versicherer bieten Firmentarife an, doch ein aussagekräftiger Vergleich konzentriert sich auf Leistungen, Leistungserbringer-Netzwerke, Deckungsumfang und Qualitätsbewertungen. Der Name eines Versicherers allein zeigt nicht, ob ein Tarif zu Ihren Mitarbeitern passt. Prüfen Sie Krankenhausaufenthalt, Krankentransport, tagesklinische Versorgung, Mutterschaft, Ausschlüsse und Selbstbeteiligung im Zusammenhang.
Gleichen Sie diese Leistungen mit dem Bedarf der Mitarbeiter ab und bewerten Sie dann den Zugang zu Krankenhäusern und Kliniken. Für Besucher gelten gesonderte Versicherungsanforderungen; eine Besucherdeckung ist daher kein Ersatz für die Gruppenversicherung der Mitarbeiter.
Pflichten des Arbeitgebers und Deckungsanforderungen
Mit dem Gesetz Nr. 22 von 2021 wird die Krankenversicherung für Expatriates und Besucher in Katar Pflicht; sie wird schrittweise eingeführt, zuerst für Besucher, und wird damit Voraussetzung für die Erteilung und Verlängerung von Visa und Aufenthaltstiteln. Die vom Arbeitgeber gestellte Deckung kann von der Gehaltsstufe eines Mitarbeiters abhängen und über einen einzigen Anbieter organisiert werden.
Diese Regeln begründen die Pflicht und verlangen als Mindestdeckung das vom Gesundheitsministerium (MOPH) festgelegte Paket grundlegender Gesundheitsleistungen; darüber hinausgehende Leistungen variieren je nach Tarif. Vergleichen Sie die gedeckten Leistungen und Grenzen jeder Police und stimmen Sie die Anmeldung der Mitarbeiter anschließend auf die jeweiligen Visums- und Beschäftigungsverhältnisse ab.
Kosten und Risiken bei Nichteinhaltung
Die Prämien pro Mitarbeiter hängen von den gewählten Leistungen, dem Netzwerk, den Selbstbeteiligungsregeln und dem Bedarf der Gruppe ab. Der Preis wird im Einzelfall ermittelt und nach einer Angebotsanfrage mitgeteilt. Umfangreichere Leistungen oder geringere Eigenanteile können sich auf die Prämie auswirken.
Wird die erforderliche Versicherung nicht abgeschlossen, kann dies bei der Erteilung oder Verlängerung von Visa ausländischer Mitarbeiter zu Schwierigkeiten führen. Katars Rahmen für die verpflichtende Krankenversicherung beruht auf dem Gesetz Nr. 22 von 2021 zur Regelung der Gesundheitsleistungen im Land.
Deckung für Angehörige und Hauspersonal
Die Deckung für Angehörige und Hauspersonal hängt davon ab, wer angemeldet ist und welche Leistungen die Leistungsübersicht der Police umfasst. Führen Sie deren Angaben getrennt von den Mitarbeiterdaten, halten Sie das Verhältnis zum Mitarbeiter fest und bestätigen Sie bei der Anmeldung die zutreffende Deckungskategorie.
Bei der Anmeldung werden dem Versicherer in der Regel die Angaben zu Mitarbeitern und Angehörigen übermittelt, die zur Identifizierung der Versicherten und zur Verwaltung der Deckung erforderlich sind. Legen Sie einen klaren Prozess für die Meldung von Neuzugängen oder Änderungen fest, damit Haushaltsangehörige nicht mit Leistungen verwechselt werden, die nur Mitarbeitern zustehen. Wenn Sie Unterstützung bei der Koordination der Versicherung im Rahmen einer umfassenderen Unternehmensgründung in Katar wünschen, besprechen Sie Ihre Anforderungen an die Unternehmensgründung mit uns.
Leistungserbringer-Netzwerk und Direktabrechnung
Ein Leistungserbringer-Netzwerk ist die Gesamtheit der Krankenhäuser, Kliniken und medizinischen Fachkräfte, die mit einem Versicherungstarif verbunden sind. Die Direktabrechnung ermöglicht es Mitarbeitern, erstattungsfähige Leistungen in einer teilnehmenden Einrichtung in Anspruch zu nehmen, ohne die gesamte Rechnung vorab zu bezahlen. Der Versicherer rechnet die erstattungsfähigen Kosten mit dem Leistungserbringer ab, während die Police einen etwaigen Eigenanteil des Mitarbeiters festlegt. Bei der Krankenversicherung für Mitarbeiter in Katar hilft das Verständnis dieses Ablaufs Ihren Mitarbeitern zu wissen, was sie bei einer Behandlung erwartet.
Die Reichweite des Netzwerks ist landesweit entscheidend. Eine Klinik in der Nähe des Arbeitsplatzes kann unter der Woche praktisch sein, während ein Krankenhaus näher am Wohnort für die Familie besser geeignet sein kann. Vergleichen Sie Einrichtungen, gedeckte Leistungen und Qualitätsbewertungen zusammen mit der Prämie. Eine niedrigere Prämie bringt wenig, wenn das Netzwerk nicht zu den Standorten oder dem Versorgungsbedarf der Mitarbeiter passt.
Bei der Direktabrechnung legt ein Mitarbeiter in der Regel seine Versicherungsdaten in einer Netzwerkeinrichtung vor. Der Leistungserbringer prüft die Anspruchsberechtigung und rechnet erstattungsfähige Behandlungen mit dem Versicherer ab. Sieht der Tarif einen Selbstbehalt oder eine Zuzahlung vor, kann diese weiterhin beim Mitarbeiter anfallen. So kann etwa eine gedeckte Konsultation direkt abgerechnet werden, während der Versicherte den festgelegten Anteil in der Klinik bezahlt.
Für Behandlungen außerhalb des Netzwerks kann ein anderes Verfahren gelten. Je nach Police müssen Mitarbeiter den Leistungserbringer zunächst selbst bezahlen und anschließend einen Erstattungsantrag einreichen. Auch Behandlungen im Ausland können eine Erstattung statt einer direkten Abrechnung erfordern. Mitarbeiter sollten Rechnungen, ärztliche Berichte und Zahlungsnachweise aufbewahren, um einen Anspruch zu belegen. Diese Details sind beim Vergleich von Firmenkrankenversicherungen in Katar wesentlich.
Nutzen Sie vor der Wahl eines Netzwerks einen praktischen Vergleich:
- Gleichen Sie Krankenhäuser und Kliniken mit den Wohn- und Arbeitsorten der Mitarbeiter ab.
- Prüfen Sie, ob gängige Leistungen wie Konsultationen und Krankenhausaufenthalte gedeckt sind.
- Vergleichen Sie den Zugang zur Direktabrechnung mit den Erstattungsregeln für Behandlungen außerhalb des Netzwerks oder im Ausland.
- Lesen Sie die Selbstbeteiligungsregeln, damit Mitarbeiter mögliche Kosten bei der Behandlung kennen.
Ein kompakter Netzwerkleitfaden hilft Mitarbeitern, teilnehmende Einrichtungen zu finden und den Ablauf bei Behandlungen außerhalb des Netzwerks zu verstehen.
Ist die Krankenversicherung für Mitarbeiter in Katar Pflicht?
Ja, für Expatriates in Katar ist eine private Krankenversicherung verpflichtend: Nach dem Gesetz Nr. 22 von 2021 muss der Arbeitgeber nicht-katarische Mitarbeiter bei einem beim MOPH registrierten Versicherer versichern, und die Aufenthaltserlaubnis wird an einen Versicherungsnachweis geknüpft. Die Pflicht wird schrittweise eingeführt, beginnend mit Besuchern. Katars verpflichtendes Gesundheitssystem wurde durch das Gesetz Nr. 22 von 2021 zur Regelung der Gesundheitsleistungen im Land geschaffen.
Diese Pflicht bedeutet nicht, dass jeder Mitarbeiter denselben vom Arbeitgeber organisierten Tarif erhält. Die vom Arbeitgeber gestellte Deckung kann je nach Gehaltsstufe variieren und über einen einzigen Anbieter organisiert werden. So können Mitarbeiter unterschiedlicher Stufen innerhalb eines Unternehmens unterschiedliche Leistungen erhalten.
Diese Unterscheidung ist wichtig, um in der gesamten Belegschaft klare Erwartungen zu setzen. Für Expatriates ist eine private Versicherung verpflichtend, während Katarer und Expatriates ohne private Versicherung über öffentliche Gesundheitseinrichtungen versorgt werden. Stellen Sie fest, welche Mitarbeiter privat versichert sind, und verstehen Sie, wie sich die Regelung auf ihre Visumsanforderungen auswirkt.
Für eine praxisnahe Prüfung ordnen Sie Mitarbeiterkategorien den jeweiligen Versicherungsregelungen zu. Erfassen Sie für jeden Mitarbeiter die Gehaltsstufe, ob es sich um einen Expatriate handelt, und die geltende Deckung. Vergleichen Sie dann Leistungen und Grenzen des Tarifs mit dem Bedarf der Mitarbeiter – einschließlich Krankenhausaufenthalt, Krankentransport, tagesklinischer Versorgung und Mutterschaft. Diese Kategorien bestimmen, welche Versorgung Mitarbeiter im Rahmen ihrer Police in Anspruch nehmen können.
Für Besucher gilt eine gesonderte Anforderung: Die Versicherung ist für die Erteilung und Verlängerung des Visums erforderlich, wobei berechtigte Besucher mit Visum bei Einreise in den ersten 30 Tagen nach der Einreise befreit sind. Diese Besucherregel ist nicht mit der Gruppenpolice eines Mitarbeiters zu verwechseln. Halten Sie Besucherregelungen von den Anmeldedaten der Belegschaft getrennt.
Wenn Sie Geschäftstätigkeiten in Katar planen, verknüpfen Sie die Versicherungsregelung mit Ihrer Personal- und Visumsstruktur. Eine klare Prüfung zeigt, welche Mitarbeiter eine private Deckung benötigen und wie sich Gehaltsstufen auf die Anmeldung auswirken. Besprechen Sie Ihre Unternehmensgründung in Katar, während Sie diese Anforderungen planen.
Arbeitgeber sollten bei der Wahl der Deckung den Gesundheitsbedarf ihrer Mitarbeiter bewerten und einen passenden Schutz wählen, statt für Leistungen über diesen Bedarf hinaus zu zahlen. Unabhängig davon beträgt die Prämie der verpflichtenden Besucher-Krankenversicherung in Katar 50 QAR pro Monat; die Police bietet für die Laufzeit innerhalb Katars eine Deckung von bis zu 150.000 QAR.
Creators Majlis: Unternehmensgründung
Creators Majlis begleitet Gründer bei der Unternehmensgründung und dem Geschäftsaufbau in Katar. Sobald Sie verstehen, wie sich die Versicherungsanforderungen für Mitarbeiter auf Ihre Personalplanung auswirken, verbinden Sie Ihre Unternehmensstruktur mit den praktischen Schritten zum Aufbau Ihrer Geschäftstätigkeit.
Die Unterstützung von Creators Majlis bei Unternehmensgründung und PRO-Services kann Ihre Gründung voranbringen und die damit verbundenen administrativen Anforderungen abdecken. Diese Unterstützung ist hilfreich, wenn Sie den Start vorbereiten, in den katarischen Markt eintreten oder Ihre Unternehmensgründung auf geplante Einstellungen abstimmen. Ein klares unternehmerisches Fundament ordnet die nachfolgenden Entscheidungen – einschließlich der Frage, wie Mitarbeiterleistungen in Ihren Betrieb passen.
Für Beratung zur Gründung Ihres Unternehmens in Katar kontaktieren Sie Creators Majlis.
Ein stärkeres Fundament für Ihr Team
Mitarbeiterleistungen entfalten ihre Wirkung am besten als Teil eines umfassenderen Plans für Aufbau und Betrieb Ihres Unternehmens. Wenn sich Ihre Belegschaft verändert, prüfen Sie erneut, wie Personalstrategie, Verwaltungsprozesse und Unternehmensstruktur zusammenpassen. Diese vorausschauende Planung hilft Ihnen, fundierte Entscheidungen zur Krankenversicherung für Mitarbeiter in Katar zu treffen und den Bedarf Ihrer Mitarbeiter mit der nächsten Phase Ihres Unternehmens in Einklang zu halten.
Creators Majlis unterstützt Unternehmen bei Unternehmensgründung, PRO-Services und Geschäftsaufbau in Katar. Wenn Sie den Start vorbereiten oder Ihre Geschäftstätigkeit neu ordnen, überlegen Sie, wie sich diese praktischen Anforderungen in Ihre übergeordneten Geschäftspläne einfügen. Eine klare Koordination hilft Ihnen, fokussierter voranzukommen.
Kontaktieren Sie Creators Majlis, um Ihre Geschäftspläne in Katar zu besprechen, und gehen Sie den nächsten Schritt mit Zuversicht.
Häufig gestellte Fragen
Wie funktionieren Leistungsanträge, Leistungserbringer-Netzwerke und Erstattung bei einer Firmenkrankenversicherung in Katar?
In einer teilnehmenden Netzwerkeinrichtung können erstattungsfähige Behandlungen gemäß den Policenbedingungen direkt mit dem Versicherer abgerechnet werden. Ein Mitarbeiter, der außerhalb des Netzwerks behandelt wird, muss beispielsweise unter Umständen zunächst selbst zahlen und einen Erstattungsantrag einreichen; QIIC gibt an, dass seine Versicherungsnehmer bei Behandlungen außerhalb des Netzwerks oder im Ausland so vorgehen müssen. Der Versicherer prüft den Antrag anhand der gedeckten Leistungen, Höchstgrenzen und Selbstbeteiligungsregeln – bewahren Sie daher relevante Rechnungen und Behandlungsunterlagen auf.
Welche Mindestanforderungen an die Krankenversicherung gelten in Katar?
Für Expatriates und Besucher ist eine Krankenversicherung Voraussetzung für die Erteilung und Verlängerung des Visums. Die Deckung muss mindestens das vom MOPH festgelegte Paket grundlegender Gesundheitsleistungen umfassen; darüber hinausgehende Leistungen und Grenzen hängen von der jeweiligen Police ab.
Welche Unterlagen sind für die Anmeldung von Mitarbeitern zu einer Firmenkrankenversicherung in Katar erforderlich?
Für die Anmeldung werden in der Regel Angaben zu Mitarbeitern und Angehörigen benötigt, um die Versicherten zu identifizieren und die Deckung zu verwalten. Erfassen Sie Angehörige gesondert und vermerken Sie ihr Verhältnis zum Mitarbeiter.
Sie planen Ihre eigene Gründung? Unsere Begleitung zur Firmengründung in Katar deckt Strukturwahl, Lizenz und Firmenkonto in einem Ablauf ab.