Dieselbe Holdingstruktur im QFC kann unterschiedliche Pflichten zum Annual Return nach sich ziehen. Ob ein Annual Return einer QFC-Holdinggesellschaft erforderlich ist, hängt davon ab, ob die Gesellschaft aktiv oder passiv ist, und nicht allein von ihrer Rechtsform. Der passive Status ändert zentrale Einreichungspflichten, hebt aber nicht jede Compliance-Verantwortung auf.
Dieser Leitfaden erläutert die Unterscheidung. Aktive Holdinggesellschaften, mit Ausnahme solcher, die vollständig im Eigentum des Staates Katar stehen, müssen einen Annual Return einreichen, ein AGM abhalten sowie den Jahresabschluss und den Bericht des Abschlussprüfers beim QFC CRO einreichen. Passive Holdinggesellschaften sind von der Erstellung und Einreichung eines Annual Return sowie von der Bestellung von Abschlussprüfern befreit, sofern die QFCA nichts anderes anordnet. Sie erfahren außerdem, wie Sie die Pflichten zum Annual Return vom jährlichen UBO-Bericht und von anlassbezogenen Mitteilungen trennen. Für beide Status gilt das Verbot, Regulated Activities ohne vorherige Zulassung durch die QFCRA geschäftsmäßig auszuüben. Informationen zum QFC erhalten Sie telefonisch unter +974 4496 7836, per E-Mail an professionalservices@qfc.qa oder unter www.qfc.qa.
Das Wichtigste in Kürze
- Klären Sie, welche Regel zum Annual Return einer QFC-Holdinggesellschaft gilt: Aktive HCs, mit Ausnahme solcher, die vollständig im Eigentum des Staates Katar stehen, müssen einreichen. Passive HCs sind befreit, sofern die QFCA nichts anderes anordnet.
- Prüfen Sie bei einer aktiven HC die Anforderungen an Annual Return, AGM, Jahresabschluss und Bericht des Abschlussprüfers zusammen mit den Governance-Funktionen der Gesellschaft. Regulated Activities dürfen ohne vorherige Zulassung durch die QFCRA nicht geschäftsmäßig ausgeübt werden.
- Trennen Sie die Anforderungen an den Annual Return von anderen Offenlegungen, darunter der jährliche UBO-Bericht und Mitteilungen, die durch Änderungen der Gesellschaftsdaten ausgelöst werden.
- Ordnen Sie Status, Governance-Angaben und Einreichungsunterlagen der Gesellschaft für eine Compliance-Prüfung. Creators Majlis bietet individuelle Leistungen in den Bereichen Company Formation und Compliance & Regulatory Services. Informationen zum QFC erhalten Sie telefonisch unter +974 4496 7836, per E-Mail an professionalservices@qfc.qa oder unter www.qfc.qa.
Annual Return der QFC-Holdinggesellschaft: Warum der aktive oder passive Status entscheidet
Die Pflichten zum Annual Return hängen davon ab, ob eine QFC Holding Company (HC) aktiv oder passiv ist. Aktive HCs, mit Ausnahme solcher, die vollständig im Eigentum des Staates Katar stehen, müssen Annual Returns einreichen, ein AGM abhalten sowie den Jahresabschluss und den Bericht des Abschlussprüfers beim QFC CRO einreichen. Passive HCs sind von der Erstellung und Einreichung eines Annual Return sowie von der Bestellung von Abschlussprüfern befreit, sofern die QFCA nichts anderes anordnet.
Kurz gesagt: Der aktive Status bringt Pflichten zum Annual Return und zur damit verbundenen Berichterstattung mit sich, der passive Status eine konkrete Befreiung, sofern die QFCA nichts anderes anordnet. Eine praxisgerechte Compliance-Prüfung beginnt daher mit der Feststellung des Status der HC und nicht mit der Annahme, dass für jede Gesellschaft derselben Rechtsform dieselben Einreichungspflichten gelten.
Was bedeutet der Status für den Annual Return einer QFC-Holdinggesellschaft?
Eine QFC Holding Company ist eine Gesellschaft mit beschränkter Haftung, die nach den QFC Companies Regulations 2005 und den Special Companies Regulations 2017 gegründet wird. Die Einreichungspflichten unterscheiden sich danach, ob die HC aktiv oder passiv ist. „Annual Return“ bezeichnet hier die Einreichungspflicht der Gesellschaft und nicht die Berechnung einer Anlageperformance wie etwa einer Rendite.
Der passive Status hat eine klar umrissene Wirkung und ist keine pauschale Befreiung von jeder Verantwortung. Eine HC muss mindestens einen Gesellschafter, einen Director und einen Secretary haben und eine Senior Executive Function (SEF) bestellen. Der jährliche UBO-Bericht ist für HCs eine gesonderte Einreichungspflicht. Betrachten Sie diese Anforderungen getrennt von der Regel zum Annual Return.
Halten Sie die Unterscheidung in Ihren Unterlagen klar fest: Ein Annual Return ist eine Einreichung, während andere Offenlegungen und Mitteilungen eigene Auslöser haben können. Für eine beabsichtigte Änderung des Zwecks oder der Tätigkeiten der HC bewahren Sie den vorgeschriebenen Wortlaut der Mitteilung auf: „Die QFCA ist mit einer Frist von mindestens 21 Tagen schriftlich über jede beabsichtigte Änderung des Zwecks oder der Tätigkeiten zu unterrichten; dabei ist anzugeben, ob die HC weiterhin ‚Passive‘ ist.“ Eine HC darf Regulated Activities ohne vorherige Zulassung durch die QFCRA nicht geschäftsmäßig ausüben.
Informationen zum QFC erhalten Sie telefonisch unter +974 4496 7836, per E-Mail an professionalservices@qfc.qa oder unter www.qfc.qa.
Aktive und passive QFC-Holdinggesellschaft: Die Regeln zum Annual Return
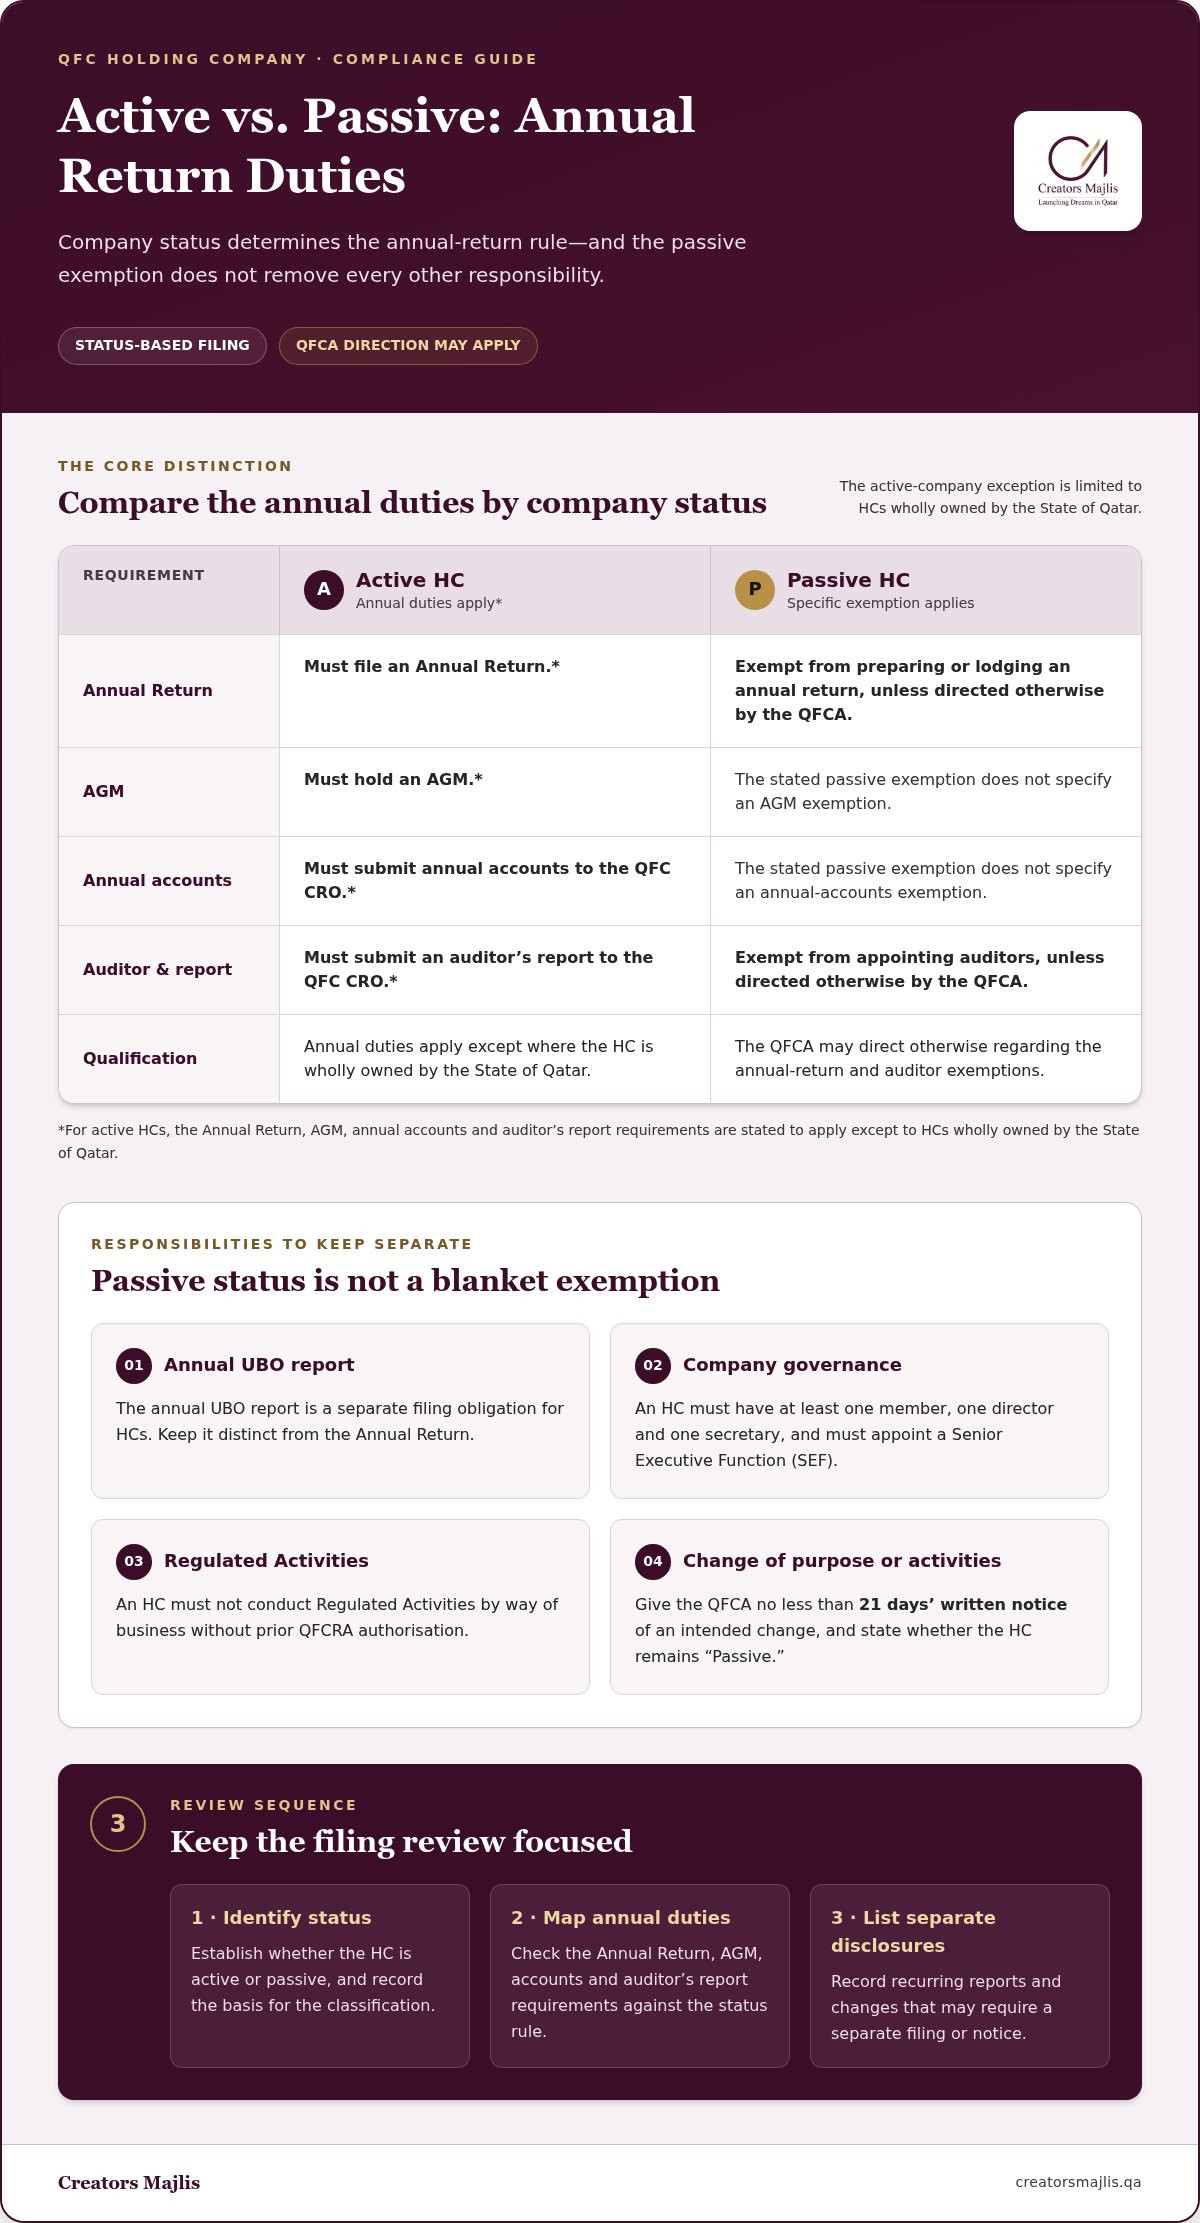
Der wesentliche Unterschied liegt in der Einstufung der Gesellschaft und im Umfang der jeweiligen Befreiung. Aktive HCs, mit Ausnahme solcher, die vollständig im Eigentum des Staates Katar stehen, müssen Annual Returns einreichen. Sie müssen außerdem ein AGM abhalten sowie den Jahresabschluss und den Bericht des Abschlussprüfers beim QFC CRO einreichen. Eine passive HC ist von der Erstellung und Einreichung eines Annual Return sowie von der Bestellung von Abschlussprüfern befreit, sofern die QFCA nichts anderes anordnet.
| Status der HC | Annual Return und damit verbundene Anforderungen |
|---|---|
| Aktiv | Muss Annual Returns einreichen, ein AGM abhalten sowie den Jahresabschluss und den Bericht des Abschlussprüfers beim QFC CRO einreichen, es sei denn, die HC steht vollständig im Eigentum des Staates Katar. |
| Passiv | Ist von der Erstellung und Einreichung eines Annual Return sowie von der Bestellung von Abschlussprüfern befreit, sofern die QFCA nichts anderes anordnet. |
In der Praxis heißt das: Mit dem aktiven Status sind die genannten Pflichten zu Annual Return, AGM und Jahresabschluss verbunden. Der passive Status befreit die HC von der Erstellung und Einreichung eines Annual Return sowie von der Bestellung von Abschlussprüfern, sofern die QFCA nichts anderes anordnet. Legen Sie diese Unterscheidung zugrunde, wenn Sie den Annual Return einer QFC-Holdinggesellschaft prüfen, und behandeln Sie die Befreiung für passive Gesellschaften nicht als allgemeinen Verzicht auf andere Pflichten.
Was ändert sich, wenn eine QFC-Holdinggesellschaft passiv ist?
Die genannte Befreiung für passive Gesellschaften umfasst die Erstellung und Einreichung eines Annual Return sowie die Bestellung von Abschlussprüfern. Für sich genommen hebt sie nicht jede Offenlegungspflicht auf. Der jährliche UBO-Bericht ist für HCs eine gesonderte Einreichung und daher von der Frage des Annual Return zu trennen.
Auch andere regulatorische Anforderungen bleiben relevant. Eine HC darf Regulated Activities ohne vorherige Zulassung durch die QFCRA nicht geschäftsmäßig ausüben. Für eine beabsichtigte Änderung des Zwecks oder der Tätigkeiten der HC bewahren Sie den vorgeschriebenen Wortlaut der Mitteilung auf: „Die QFCA ist mit einer Frist von mindestens 21 Tagen schriftlich über jede beabsichtigte Änderung des Zwecks oder der Tätigkeiten zu unterrichten; dabei ist anzugeben, ob die HC weiterhin ‚Passive‘ ist.“
Die Compliance & Regulatory Services von Creators Majlis unterstützen Sie dabei, die Compliance-Dokumentation und die Einreichungsunterlagen der Gesellschaft für eine gezielte Prüfung zu ordnen.
So prüfen Sie die Einreichungspflichten einer QFC-Holdinggesellschaft
Mit den folgenden Schritten prüfen Sie den Annual Return einer QFC-Holdinggesellschaft, ohne ihn mit Offenlegungen zu vermengen, die durch ein gesondertes Ereignis ausgelöst werden.
- Status der HC feststellen. Klären Sie, ob die Gesellschaft aktiv oder passiv ist, und dokumentieren Sie die Grundlage dieser Einstufung. Davon hängt ab, welche Regel zum Annual Return zu prüfen ist.
- Die geltenden jährlichen Pflichten zuordnen. Prüfen Sie bei einer aktiven HC die Anforderungen an Annual Return, AGM, Jahresabschluss und Bericht des Abschlussprüfers. Eine passive HC ist von der Erstellung und Einreichung eines Annual Return sowie von der Bestellung von Abschlussprüfern befreit, sofern die QFCA nichts anderes anordnet.
- Gesonderte Offenlegungen auflisten. Erfassen Sie wiederkehrende Berichte und Änderungen, die eine gesonderte Einreichung oder Mitteilung erfordern können. Halten Sie diese vom Annual Return getrennt und befolgen Sie jeweils die geltenden Vorgaben.
Halten Sie die Governance-Unterlagen mit dieser Prüfung im Einklang. Der Leitfaden zur Governance der QFC-Holdinggesellschaft liefert ergänzenden Kontext für die Prüfung der Funktionen und der Governance-Regelungen der Gesellschaft.
Welche Pflichten bestehen getrennt vom Annual Return?
Der jährliche UBO-Bericht ist vom Annual Return zu unterscheiden. Auch Änderungen können eigene Mitteilungspflichten auslösen. Verfolgen Sie jede relevante Änderung, die zugehörigen Nachweise und die jeweils geltenden Vorgaben für die Mitteilung gesondert.
- Änderungen des eingetragenen Sitzes oder der Directors
- Änderungen der SEF oder des Secretary
- Änderungen der Anteilseigner oder der SSP
Für eine beabsichtigte Änderung des Zwecks oder der Tätigkeiten der HC bewahren Sie den vorgeschriebenen Wortlaut auf: „Die QFCA ist mit einer Frist von mindestens 21 Tagen schriftlich über jede beabsichtigte Änderung des Zwecks oder der Tätigkeiten zu unterrichten; dabei ist anzugeben, ob die HC weiterhin ‚Passive‘ ist.“ Befolgen Sie für jede Änderung die jeweils geltenden Vorgaben, statt davon auszugehen, dass sie Teil des Annual Return ist. Eine HC darf zudem Regulated Activities ohne vorherige Zulassung durch die QFCRA nicht geschäftsmäßig ausüben.
Die Compliance & Regulatory Services von Creators Majlis unterstützen Sie dabei, die Compliance-Dokumentation der Gesellschaft für eine gezielte Prüfung zu ordnen. Vereinbaren Sie ein Compliance-Gespräch.
Die Compliance der QFC-Holdinggesellschaft mit klarer Unterstützung vorbereiten
Eine gezielte Prüfung beginnt mit geordneten Unterlagen. Bevor Sie den Annual Return einer QFC-Holdinggesellschaft beurteilen, stellen Sie die Informationen zusammen, aus denen hervorgeht, wie die HC eingestuft ist, wer ihre Governance-Funktionen innehat und welche Einreichungen oder Mitteilungen sie betreffen. So lassen sich jährliche Pflichten leichter von gesonderten Berichtspflichten abgrenzen.
- Status: Dokumentieren Sie, ob die HC aktiv oder passiv ist, und bewahren Sie jede einschlägige Anordnung der QFCA bei den Compliance-Unterlagen der Gesellschaft auf.
- Governance: Halten Sie SEF, Gesellschafter, Director und Secretary fest und führen Sie aktuelle Aufzeichnungen über deren Funktionen.
- Einreichungsunterlagen: Ordnen Sie die einschlägigen Unterlagen zum Annual Return, Jahresabschlüsse und Berichte des Abschlussprüfers, Unterlagen zur UBO-Berichterstattung sowie Mitteilungen über Änderungen bei der Gesellschaft.
Wenn Sie eine HC gründen oder ihre Struktur überprüfen, bietet der Leitfaden zur Gründung einer QFC-Holdinggesellschaft ergänzend zu dieser Compliance-Prüfung den Kontext zur Gründung.
Wann hilft Beratung, die Pflichten zum Annual Return zu klären?
Eine individuelle Beratung unterstützt Sie dabei, die Compliance-Dokumentation der Gesellschaft zu ordnen und zu prüfen, wie sich die genannten Pflichten zum Status und zu den Unterlagen Ihrer Gesellschaft verhalten. Die Leistungen Company Formation und Compliance & Regulatory Services von Creators Majlis bieten individuelle Unterstützung mit Fokus auf Katar. Diese Unterstützung kann zur Klärung der Anforderungen beitragen, während regulatorische Entscheidungen und die Ergebnisse von Einreichungen den geltenden Anforderungen unterliegen.
Behalten Sie das regulatorische Gesamtbild im Blick: Eine HC darf Regulated Activities ohne vorherige Zulassung durch die QFCRA nicht geschäftsmäßig ausüben. Für eine beabsichtigte Änderung des Zwecks oder der Tätigkeiten der HC bewahren Sie den vorgeschriebenen Wortlaut auf: „Die QFCA ist mit einer Frist von mindestens 21 Tagen schriftlich über jede beabsichtigte Änderung des Zwecks oder der Tätigkeiten zu unterrichten; dabei ist anzugeben, ob die HC weiterhin ‚Passive‘ ist.“
Bereiten Sie Status, Governance-Angaben und Einreichungsunterlagen Ihrer Gesellschaft vor und besprechen Sie anschließend Ihre Anforderungen mit Creators Majlis.
Von der Klarheit in der Compliance zu sicheren nächsten Schritten
Nutzen Sie die Prüfung des Annual Return Ihrer QFC-Holdinggesellschaft als Grundlage für eine solide Compliance-Planung und nicht nur als Einreichungsvorgang. Ein aktuelles Bild von Status, Governance-Verantwortlichkeiten und einschlägigen Unterlagen der Gesellschaft hilft Ihnen, Entscheidungen vorzubereiten und die Compliance-Planung abgestimmt zu halten, wenn sich die Struktur weiterentwickelt.
Creators Majlis ist ein QFC-lizenziertes Corporate-Advisory-Unternehmen und bietet individuelle Unterstützung in den Bereichen Company Formation und Compliance & Regulatory Services. Das mehrsprachige Team arbeitet auf Deutsch, Englisch und Arabisch und unterstützt Sie dabei, die Compliance-Dokumentation zu ordnen und die für Ihre Gesellschaft relevanten Pflichten zu verstehen.
Beginnen Sie eine gezielte Prüfung des Compliance-Bedarfs Ihrer Gesellschaft in Katar und gehen Sie den nächsten Schritt mit einem klareren Plan.
Häufig gestellte Fragen
Muss eine passive QFC-Holdinggesellschaft einen Annual Return einreichen?
Nein. Eine passive QFC-Holdinggesellschaft ist von der Erstellung und Einreichung eines Annual Return befreit, sofern die QFCA nichts anderes anordnet. Die genannte Befreiung umfasst auch die Bestellung von Abschlussprüfern, hebt aber nicht jede andere Compliance-Verantwortung auf. Bewahren Sie bei der Prüfung des Annual Return einer QFC-Holdinggesellschaft jede Anordnung der QFCA bei den Unterlagen der Gesellschaft auf und beurteilen Sie gesonderte Offenlegungen eigenständig.
Was muss eine aktive QFC-Holdinggesellschaft jedes Jahr einreichen?
Eine aktive HC, mit Ausnahme einer solchen, die vollständig im Eigentum des Staates Katar steht, muss Annual Returns einreichen, ein AGM abhalten sowie den Jahresabschluss und den Bericht des Abschlussprüfers beim QFC CRO einreichen. Der jährliche UBO-Bericht ist für HCs eine gesonderte Einreichungspflicht. Führen Sie die Unterlagen zu jeder Berichtspflicht getrennt, damit eine Einreichung nicht mit einer anderen verwechselt wird.
Kann die QFCA von einer passiven Holdinggesellschaft einen Annual Return verlangen?
Ja. Die Befreiung einer passiven HC gilt, sofern die QFCA nichts anderes anordnet. Eine Anordnung kann daher die Einreichung eines Annual Return verlangen. Bewahren Sie die Anordnung auf, stellen Sie fest, was die Gesellschaft danach vorzulegen hat, und befolgen Sie die geltenden Vorgaben. Die Einstufung als passiv allein setzt eine konkrete Anordnung der QFCA nicht außer Kraft.
Sind Annual Returns die einzige wiederkehrende Compliance-Anforderung an eine QFC-Holdinggesellschaft?
Nein. Der jährliche UBO-Bericht besteht getrennt von einem Annual Return. Weitere Mitteilungen können durch Änderungen der Gesellschaftsdaten ausgelöst werden, etwa bei den Directors oder beim eingetragenen Sitz. Verfolgen Sie jede Anforderung nach ihrem eigenen Auslöser und ihren eigenen Vorgaben. Gehen Sie nicht davon aus, dass eine Offenlegung in der Einreichung eines Annual Return enthalten ist oder durch sie erfüllt wird.
Welche Mitteilung ist vor einer Änderung des Zwecks oder der Tätigkeiten einer QFC-Holdinggesellschaft erforderlich?
Für eine beabsichtigte Änderung des Zwecks oder der Tätigkeiten gilt: „Die QFCA ist mit einer Frist von mindestens 21 Tagen schriftlich über jede beabsichtigte Änderung des Zwecks oder der Tätigkeiten zu unterrichten; dabei ist anzugeben, ob die HC weiterhin ‚Passive‘ ist.“ Bewahren Sie eine Kopie bei den Beschlussunterlagen der Gesellschaft auf. Diese Vorabmitteilung besteht unabhängig vom Status in Bezug auf den Annual Return.